地域の材木店・木材卸を営む経営者とご家族へ
材木店 廃業の判断は、店を閉める日だけを決めれば終わるものではありません。倉庫や土場には、スギ・ヒノキの構造材、羽柄材、合板、集成材、造作材、広葉樹、建材などが残り、工務店からの売掛金、仕入先への買掛金、配送車両、加工機、借地、社長個人名義の倉庫、従業員の雇用、経営者保証がつながっています。営業を止めてから初めて整理すると、売れる在庫まで処分価格になり、得意先と番頭が離れ、承継できたはずの事業価値が失われることがあります。
本稿は、一般的な「木材卸M&Aとは何か」を説明する記事ではありません。廃業を考え始めた材木店経営者が、廃業、親族・従業員承継、材木店のM&A、事業の一部譲渡を比較し、何を残せるかを判断するための実務ガイドです。原木・製品在庫の所有と評価、含水率や材の状態、滞留品、売掛・買掛・与信、仕入先と工務店、番頭の知識、加工・配送、倉庫と不動産、個人保証、情報開示、承継後のPMIまで具体的に説明します。
材木店 廃業の届出より前に確認する三つの台帳

廃業を考える理由は、後継者不在、経営者の体調、住宅着工の減少、得意先の廃業、在庫負担、価格競争、人手不足、配送車や倉庫の更新などさまざまです。理由が複数重なると、「もう閉めるしかない」と感じやすくなります。しかし、営業停止を先に決めると、得意先は別の仕入先へ移り、従業員は転職し、仕入先は取引条件を見直します。事業を引き継ぐ選択肢は時間とともに減ります。
まず、価値の台帳、負担の台帳、関係の台帳を作ります。これは企業価値評価のためだけでなく、廃業したときに何を現金化し、何を支払い、誰へ説明するかを把握する資料です。
価値の台帳
価値の台帳には、得意先、仕入先、通常販売できる在庫、特殊材、加工能力、配送網、倉庫・土場、車両、フォークリフト、商品マスター、見積履歴、屋号、従業員の技能を記載します。決算書に載る資産だけでなく、地域の工務店が急な欠品時に頼る関係、図面から必要材を拾う力、現場の納まりに合わせて代替材を提案する力も含みます。
価値は「長年の信用がある」という自己評価で終わらせません。上位得意先の取引年数、過去三年の売上・粗利、注文頻度、回収状況、継続理由、担当者を記録します。在庫なら樹種、寸法、等級、乾燥・仕上げ、数量、場所、入荷年、状態、直近販売実績を付けます。買い手や後継者が再現できる事実へ置き換えます。
負担の台帳
負担の台帳には、借入、買掛、未払、個人保証、担保、返品・クレーム、長期滞留在庫、未払残業、退職金、リース、倉庫修繕、原状回復、設備撤去、廃棄物、税金、契約解約を記載します。帳簿上の負債だけでなく、廃業または承継時に現金が必要になる事項を含めます。
例えば簿価が残るフォークリフトでも、修理が必要で売却費より運搬・処分費が高ければ負担になり得ます。社長個人所有の倉庫を会社が無償で使っていれば、承継後の適正賃料は会社の費用です。得意先から預かる材や前受金を自社資産として扱えば、返還時に資金不足になります。価値と負担を同じ資産・契約ごとに見ます。
関係の台帳
関係の台帳には、経営者、番頭、営業、配送、経理が、誰と、どの方法で、何を決めているかを書きます。仕入価格を相談する製材所、月末に不足材を融通する同業、図面を電話で送る工務店、狭い現場へ入れる運転手、特殊な削りを頼む加工先など、会社の実務は人の関係で動きます。
関係先の実名を早期に外部へ渡す必要はありません。社内整理では、取引の目的、依存度、代替先、社長交代後の継続可能性を記録します。第三者承継を進める場合は、匿名の属性・数量から始め、秘密保持後に実名を段階開示します。廃業する場合も、得意先へ代替供給先を案内し、預かり品・未完注文を返すために必要です。
材木店を本当に廃業すべきか判断する
廃業は失敗ではありません。安全に債務と契約を整理し、従業員・取引先への影響を抑えて経営を終えることが最善の場合があります。一方、会社全体では赤字でも、特定の得意先、在庫、加工、配送、倉庫に承継価値があることがあります。「会社をそのまま売れるか」だけでなく、「どの経営資源なら残せるか」を検討します。
事業不振と後継者不在を分ける
経営者が高齢で営業や配達を減らした結果、売上が落ちたのか、市場自体が縮小し価格競争で利益が出ないのかでは対応が異なります。上位得意先別、商品群別、担当別の売上・粗利を三年分並べ、役員報酬、個人不動産家賃、臨時修繕、市況在庫益、補助金等を整理します。後継者と追加投資があれば回復する事業か、通常操業でも現金が減る事業かを判断します。
「赤字だから買い手はいない」と決めつけるのも、「長く続いたから必ず価値がある」と考えるのも危険です。買い手は、得意先継続、在庫の実在・販売性、仕入条件、人材、配送、土地、必要投資、借入を組み合わせて見ます。売り手は、改善可能な赤字と構造的な赤字を分け、必要な運転資金が尽きる時期を把握します。
時間が選択肢を減らす四つの兆候
第一は、運転資金不足で仕入を絞り、常備在庫が欠け始めることです。材木店の即納力が落ち、得意先は他店へ移ります。第二は、番頭や営業・配送担当の退職です。顧客情報と商品知識が同時に失われます。第三は、倉庫や車両・フォークリフトの安全な更新を先送りすることです。第四は、経営者の体調で説明・交渉・引継ぎができなくなることです。
これらが始まっているなら、理想的な条件を待つより、金融機関、税理士、M&A支援者等へ同時に相談します。中小企業庁の事業承継実施案内は、取引先の廃業が地域のサプライチェーンへ連鎖的な影響を与える可能性と、早めの働きかけの重要性を示しています。
経営者の希望を「残すもの」と「終えるもの」に分ける
屋号を残す、従業員を残す、倉庫を残す、得意先へ供給を続ける、特殊材在庫を引き継ぐ、社長個人の不動産は売らないなど、希望を項目化します。同時に、赤字の建材部門を終える、遠距離配送をやめる、過剰在庫を減らす、使っていない倉庫を返すなど、終えるものも決めます。会社全体の承継だけでなく、一部事業・資産の譲渡が選択肢になります。
親族・従業員承継、M&A、部分譲渡、廃業の五つを比べる
出口を比較するときは、譲渡価格だけでなく、完了までの資金、個人保証、雇用、得意先供給、在庫、土地、経営者の関与を同じ表に置きます。選択肢ごとに税務・法務が異なるため、具体的な手取りや手続は専門家へ確認します。
表は左右にスクロールできます。
| 方法 | 残しやすいもの | 主な課題 | 廃業前に確認すること |
|---|---|---|---|
| 親族内承継 | 屋号、地域関係、会社、雇用 | 本人の意思、株式、相続、育成、保証 | 候補の意思と経営・資金計画 |
| 役員・従業員承継 | 番頭・営業の顧客関係、現場運営 | 株式取得資金、保証、経営チーム | 所有と経営をどう分けるか |
| 株式譲渡 | 会社、契約、在庫、従業員を一体で残しやすい | 簿外債務、保証、買い手による詳細調査 | 全資産・負債・契約の実態 |
| 事業・資産の部分譲渡 | 得意先、在庫、配送、加工等を選んで残せる | 個別同意、雇用、資産・契約移転、残会社の清算 | 譲渡対象と残す負担の切分け |
| 計画廃業 | 経営者が時期と整理方法を選べる | 在庫処分、解約、撤去、雇用、債務、保証 | 完了までの資金と代替供給先 |
従業員承継では番頭に全てを背負わせない
得意先と商品を知る番頭がいても、株式を買い、借入を引き受け、倉庫を借り、労務・資金繰りを担う資金と意思があるとは限りません。本人の希望を確認し、営業・仕入・管理を複数人で担う経営チーム、外部資本との組合せ、段階的な株式移転等を検討します。「長年勤めたから当然継ぐ」という前提は置きません。
一部譲渡は小さな承継ではなく、境界を明確にする取引
例えば、得意先と通常在庫を近隣同業へ譲り、特殊材は専門業者へ売却し、不動産は別に処分する方法があります。配送部門だけ、加工設備だけ、特定地域の顧客だけを譲る場合もあります。ただし、どの売掛・受注・クレーム・従業員・在庫・仕入契約が移るかを個別に決め、得意先や契約相手の同意が必要になることがあります。
部分譲渡後に残る会社には、借入、保証、不良在庫、退職、倉庫原状回復等が残ります。譲渡代金だけを見ず、残会社を清算する費用と税務まで含めます。価値ある部分だけが外へ出て、残った負担を払えない状態にしないよう、金融機関と専門家へ早く相談します。
材木店の廃業費用と資金繰りを見積もる
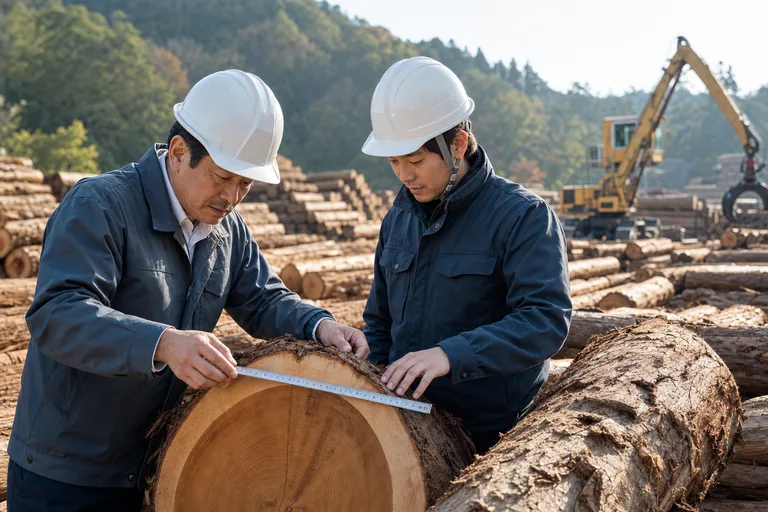
廃業費用は、行政上の届出や会社清算の専門家費用だけではありません。在庫の値引・処分、倉庫・店舗の明渡し、設備撤去、車両、従業員、契約解約、未完注文、保証債務まで含めます。費用が発生する時期と、在庫・売掛・資産売却の入金時期がずれるため、月次の廃業資金繰りを作ります。
在庫処分は「売上」ではなく回収額で見る
閉店セールや同業への一括売却では、通常販売価格より値引が必要になり、運搬、仕分け、検品、人件費もかかります。特殊寸法、長尺、化粧材、広葉樹、一枚板等は、買い手が見つかれば価値があっても短期間で現金化しにくいことがあります。処分期限を急ぐほど交渉力は弱くなります。
棚卸表に、通常販売、時間をかけた販売、加工・値引販売、処分の四シナリオを置き、見込単価、販売期間、費用を試算します。得意先の注文分、支給材・預かり材、所有権留保商品を勝手に売らないよう所有を確認します。消費税・法人税等の扱いは税理士へ確認します。
倉庫・設備・車両の終了費用
借地・借倉庫では原状回復、残置物、看板、棚、事務所、舗装、土場、油、廃材、未登記増築等を契約と現況で確認します。木材棚や加工機、フォークリフト、クレーン、集塵、受変電は、売却額より解体・運搬費が上回る場合があります。見積は「設備一式」ではなく、売却、移設、撤去、処分ごとに取ります。
トラック、ユニック、フォークリフト等は、所有、リース、残債、車検、保険、整備、名義変更を確認します。リースを途中解約できるか、譲渡先が引き継げるかは契約相手の承諾によります。廃業日を決める前に、契約満了と繁忙期を重ねて工程を作ります。
雇用・契約・専門家・税金
従業員への説明、解雇・退職、未払賃金、残業、有休、退職金、社会保険、離職票等は、労働法令と就業規則に従って進めます。主要仕入先、得意先、運送、加工外注、システム、通信、警備、保険、電力等の解約・精算も一覧にします。会社の解散・清算、税務、登記、廃棄物、不動産には専門家費用が生じ得ます。
廃業とM&Aの手取り比較表
廃業では、在庫・設備・不動産等の回収額から、債務返済、処分・撤去、雇用、税、専門家費用を差し引きます。株式譲渡では、事業価値に現預金・借入等を反映した株式対価から、税、支援・専門家費用等を差し引きます。事業譲渡では、譲渡代金が会社に入り、残債務・清算・税等を支払った後の株主への分配を考えます。単純に提示価格を比較せず、同じ基準日と税引後資金で専門家に試算してもらいます。
材木店の事業を一枚で説明する
材木店と呼ばれる会社でも、木材製品の卸売、小売、建材・住設販売、加工、配送、工事、プレカット手配、原木取引等の組合せは異なります。買い手に「材木屋です」と説明するだけでは、必要在庫、粗利、運転資金、人材、設備を判断できません。仕入から回収までを商品群と顧客群に分けます。
林野庁の令和7年度森林・林業白書は、木材需給・利用と木材産業の最新状況を整理しています。また、農林水産省の木材流通構造調査は、木材市売市場、木材販売業者、製材工場、プレカット工場等の仕入・販売フローを調べています。公的統計は個店の価値を決めるものではありませんが、自社が地域のどの流れを担うかを説明する基礎になります。
商品群を用途と加工状態で分ける
国産・輸入、スギ・ヒノキ・マツ・広葉樹等の樹種だけでなく、構造材、羽柄材、下地材、造作材、集成材、合板、ボード、建材、金物、住設等に分けます。木材はグリーン・AD・KD、ラフ・プレーナー・超仕上げ、JAS・非JAS、定尺・特注、一般材・化粧材を区別します。自社加工、外注加工、仕入完成品も分けます。
分類を細かくし過ぎると管理できないため、まず売上と在庫の八割を説明できる主要群を作ります。商品群ごとに売上、数量、粗利、在庫、回転、主な仕入先・得意先、値決め方法を一枚にします。建材売上が大きくても木材在庫が顧客接点を作っている場合があり、単純な売上比率だけで切り捨てません。
顧客群と注文のされ方を分ける
地域工務店、ハウスメーカー、建設会社、家具・建具、同業、設計者、公共・法人、一般消費者等に分けます。定期補充、物件見積、電話一本の追加注文、店頭現金、小口配達、EC等、受注方法も記録します。図面拾い、代替提案、現場納まり相談、加工、配送をどこまで無償サービスに含めるかを明らかにします。
直近三年の上位顧客について、売上だけでなく粗利、売掛回収、返品、配送距離、営業工数を見ます。売上の大きい得意先でも、頻繁な小口急配、長い回収、値引、無償加工を含めると利益が薄い場合があります。買い手は顧客名より、取引を続けたときに残る利益と必要な人員を知りたいのです。
仕入から現金回収までの時間を描く
発注、入荷、検品、保管、見積、引当、加工、積込、配送、検収、請求、入金を時系列にします。常備在庫は即納価値を生む一方、売れるまで資金が寝ます。物件対応では受注前に価格が変わることがあり、見積有効期限と仕入予約が重要です。販売価格と仕入価格の時間差を見える化します。
材料の一部を工務店が支給する、現場へ製材所から直送する、プレカット会社へ材料を預ける、仕入先から委託で置くなど、現物が自社倉庫を通らない取引もあります。売上・仕入・在庫・所有権・運賃がどこで移るかを図にします。これにより、事業譲渡時に移す契約と、棚卸対象が明確になります。
原木・製品在庫・預かり材の所有を分ける
材木店のM&Aや廃業で最初に混乱しやすいのが、倉庫にある木材の「誰のものか」です。現物があることと、会社に所有権があることは同じではありません。自社仕入、得意先取り置き、工務店支給、製材所からの委託、返品予定、加工預かり、他社倉庫への寄託、所有権留保商品を分けます。
保管場所と所有区分を同時に記録する
倉庫、土場、店舗、加工場、屋外、外部倉庫、プレカット工場等にロケーション番号を付けます。各ロットへ、自社所有、得意先所有、仕入先所有、帰属確認中の区分を付け、注文書、納品書、請求、支払、契約と照合します。帰属確認中の材を処分セールへ出してはいけません。
原木を扱う場合は、樹種、長さ、末口径・径級、品質、入荷日、検知、土場を記録します。製材品では、樹種、断面、長さ、等級・品質、乾燥・仕上げ、数量、入荷年、仕入先、引当を記録します。合板・建材等は品番、規格、ロット、使用期限・廃番、梱包状態を記録します。
本、束、立方メートル、坪、才を統一する
商品によって本数、束、立方メートル、平方メートル、坪、枚、ケース、才等の単位が使われます。仕入単位と販売単位、棚卸単位が異なる場合、換算式と端数処理を商品マスターへ入れます。「一束」の本数が商品・時期で違う、定尺と実寸が混在する状態では、帳簿数量と現物が合いません。
古くから使う「一山」「一式」も、写真、寸法、概数、保管場所へ置き換えます。全在庫を精密に材積計算できなくても、金額と数量が大きいロット、特殊材、預かり材から精度を上げます。棚卸方法と推定誤差を記録し、買い手と実査方法を合意します。
決済日までの増減を追う
M&Aの交渉中も営業は続き、在庫は入出庫します。基準日に棚卸を行っても、決済日までの仕入・販売・返品・格落ちを追えなければ価格調整できません。月次棚卸と入出庫記録を整え、決済直前の実地棚卸の範囲、立会者、単価、状態判定、差異の扱いを基本合意・最終契約で決めます。
長期滞留在庫を実地棚卸で四つに分類する

材木店の在庫には、長く置いたからこそ乾燥が進み、現在では入手しにくい寸法・樹種として価値がある材もあれば、反り、割れ、虫害、汚れ、規格変更で販売が難しい材もあります。入荷年だけで一律に評価減せず、実物、販売履歴、用途、加工可能性、売却期間、処分費を見ます。
表は左右にスクロールできます。
| 区分 | 状態 | 主な確認 | 対応例 |
|---|---|---|---|
| A 通常販売 | 現在の主要顧客へ通常条件で販売できる | 直近販売、数量、品質、引当 | 通常在庫として承継候補へ提示 |
| B 時間をかけて販売 | 特殊寸法・樹種等で需要先が限定される | 専門顧客、過去単価、販売期間、保管費 | 専門ルート、分割販売、別管理 |
| C 加工・値引が必要 | 削り直し、切断、選別等で販売可能性がある | 加工歩留まり、外注、運賃、販売見込 | 回収額から加工・販売費を控除 |
| D 処分検討 | 著しい劣化、用途なし、処分費が見込まれる | 所有、廃棄区分、運搬、処理先 | 適法な処分と費用見積 |
棚卸チームと判定基準を決める
社長一人の記憶だけで判定せず、商品を知る番頭、倉庫担当、経理、必要に応じて外部の木材専門家を組み合わせます。ロケーション順に、商品コード、樹種、寸法、数量、状態、写真、入荷年、直近販売、所有区分を記録します。高額品・特殊材は個別、汎用品は束・ロット単位にします。
「売れる」「売れない」という二択ではなく、誰に、いくらで、何か月以内に、どの加工・運搬をして売れるかを記載します。見込み客の社名だけでなく、過去の販売実績や照会を根拠にします。廃業期限が迫る場合の一括価格と、通常営業を続けた場合の回収額を分けます。
帳簿原価と販売可能価額を混同しない
長年前に安く仕入れた希少材は再調達価額が高くても、すぐ買う顧客がいるとは限りません。高値仕入した汎用品も、市況下落後に同じ価格で売れるとは限りません。帳簿原価、再調達価額、通常販売価額、急ぎ売却価額、加工・運搬・販売費、処分費を分けます。会計・税務上の評価は税理士等へ確認し、M&A価格の交渉用評価と混同しません。
買い手が在庫を全量引き継がない場合、Aのみ、AとB、特定商品群のみ等の案を比較します。残在庫を売り手が処分する期間、倉庫利用、事故・火災、費用、売却先の競合を契約化します。決済後も売り手在庫が買い手倉庫に残る状態を曖昧にしません。
在庫回転日数は商品群別に見る
全在庫の回転日数だけでは、常備すべき低回転品と単なる滞留を区別できません。工務店の急な不足へ対応するため、売上頻度は低くても品ぞろえに必要な寸法があります。商品群ごとに最低在庫、調達リードタイム、代替品、欠品時の影響を設定し、戦略在庫と滞留在庫を分けます。
承継候補には、在庫削減だけを約束するのではなく、即納力を維持する基準を示します。買い手の他拠点在庫、共同配送、仕入網と組み合わせれば、品ぞろえを保ちながら総在庫を減らせる可能性があります。この具体的な改善余地がM&Aの相乗効果になります。
含水率・反り・割れ・虫害と在庫評価減
木材は同じ品名・寸法でも状態が異なります。乾燥、保管、樹種、木取り、経年により、含水率、反り、曲がり、ねじれ、木口割れ、表面割れ、青変、カビ、虫害、日焼け、汚れ、ヤニ等が変わります。棚卸では外観だけでなく、想定用途に適合するかを見ます。
含水率は測定条件と用途を記録する
KD表示、仕入先証明、含水率測定器の実測を分けます。測定器の方式、樹種設定、測定位置、表面・内部の差、測定日、保管環境を記録します。長期在庫だから必ず十分乾いているとも、屋外保管だから全て使えないとも限りません。顧客用途と品質基準に照らして判定します。
JAS材の場合は表示、ロット、保管、状態を確認し、単にJAS印があるから当初と同じ性能・商品価値が保たれていると決めつけません。JASと自社基準、得意先独自基準を分けます。規格の内容は農林水産省の現行JAS規格一覧で確認し、個別材の適合判断は専門家へ相談します。
加工で回復する価値と失う歩留まりを試算する
表面汚れや軽微な反りがある材を、モルダー、プレーナー、切断、再選別で販売できる場合があります。ただし、仕上げ代、寸法減、割れ除去、加工時間、刃物、外注、運搬、格落ちを含めます。元の販売価格ではなく、加工後に実際に売れる規格と単価から逆算します。
化粧材、広葉樹、一枚板等は、一般構造材と同じ判定にしません。木目、幅、長さ、乾燥、割れ、耳、用途に詳しい販売先へ確認します。一社の査定だけで全量処分を決めず、専門市場と通常顧客、加工案を比べます。ただし、販売期間を延ばす倉庫費・保険・管理人件費も計上します。
保管環境を買い手へ引き継ぐ
在庫価値は倉庫・土場の環境に依存します。雨仕舞、床からの湿気、換気、直射日光、桟積み、荷崩れ、防虫、フォークリフト動線、棚の耐荷重、火災、盗難を確認します。雨漏りの場所や季節、台風時の移動、長尺材の取り出し順等、倉庫担当者の運用を図面と写真へ残します。
廃業を選ぶ場合も、売却期間中に保管を悪化させないことが回収額を守ります。人員を先に減らして在庫管理が止まると、雨濡れ、誤出荷、盗難、火災リスクが上がります。最後の出庫まで責任者、保険、点検、搬出ルールを維持します。
売掛金・買掛金・与信・リベートを整理する
地域の材木店では、工務店との掛売り、月末締め、手形・でんさい、相殺、前受、現場ごとの請求、メーカー・問屋のリベート等が複雑に組み合わさることがあります。売上が計上されても回収まで長く、仕入支払が先行すれば資金負担が大きくなります。廃業・M&Aのいずれでも、債権債務を相手先・期日・案件ごとに整理します。
売掛金年齢表を作る
得意先別に、当月、30日、60日、90日、180日超等へ残高を分け、通常サイト、遅延理由、回収予定、争い、相殺、担保、保証、貸倒実績を記載します。現場完成や元請入金を待つ慣行があっても、契約上の支払期日と実態を分けます。社長だけが知る回収見込を、経理・営業で共有します。
廃業を知らせると、得意先の支払行動や返品要請が変わる可能性があります。通知前に債権を正確にし、未請求、追加工事、返品、値引、クレームを確定します。ただし、通常と異なる強引な回収や、買掛支払の不当な先延ばしを行わず、専門家と資金繰りを計画します。
与信判断を社長の勘からルールへ移す
得意先ごとの与信枠、支払条件、遅延時対応、受注停止、前受・保証の基準を記録します。工務店の現場数、受注、支払履歴、経営者との対話等を番頭が総合判断しているなら、判断要素と承認者を残します。個人情報・信用情報の取扱いには注意し、M&A候補へ必要以上の情報を渡しません。
主要得意先が承継後も同じ掛条件を求める場合、買い手の与信方針と衝突することがあります。決済前に全条件を変えるのではなく、継続条件、例外、移行期間、説明者をPMI計画へ入れます。急な与信縮小で顧客が離れるリスクと、貸倒リスクを比較します。
買掛・未払・仕入割戻しを照合する
仕入先別の買掛、支払期日、手形・でんさい、前渡、返品、価格未確定、運賃、相殺を一覧にします。年度末・半期のリベート、販売奨励金、仕入割戻しが未計上または条件未達の場合、正常利益と債権債務が変わります。契約書、請求書、支払実績を照合します。
株式譲渡では債権債務が会社に残ることが多く、事業譲渡では移す債権債務を選ぶ場合があります。得意先・仕入先の同意、債権譲渡通知、相殺、貸倒、消費税等の扱いが関わるため、契約・会計・税務の専門家へ確認します。売掛だけを譲って関連クレームを残すなど、権利と責任が分離しないようにします。
仕入先と地域工務店の関係を承継する
材木店の価値は、名簿の件数ではなく、必要な材を必要な時に調達し、工務店の現場へ納め、代金を回収する関係にあります。製材所、問屋、市場、商社、メーカー、同業から何を仕入れ、誰の判断で価格・数量・運賃を決めるかを整理します。得意先も、社長との交友だけでなく、なぜ自店を使い続けるかを確認します。
仕入条件を商品群別に記録する
仕入先ごとに、主要商品、樹種・規格、年間数量・金額、発注方法、リードタイム、最小ロット、価格決定、運賃、検品、返品、支払、リベート、欠品時対応、担当を記録します。市場仕入、製材所直取引、商社・問屋、輸入、同業融通では、選択幅と資金条件が異なります。
「昔から安く入る」という説明は、承継後に再現できるか分かりません。年間数量による条件、現金支払、共同配送、他商品の購入、社長同士の関係等、条件の理由を明らかにします。支配権変更や事業譲渡で契約・口座・与信が再審査になるかを早めに確認します。
工務店が材木店を選ぶ理由を聞く
近さ、即納、小口、品ぞろえ、価格、材の目利き、図面拾い、加工、配達、現場対応、掛売り、紹介、相談のどこが価値かを、営業担当と得意先の双方から聞きます。得意先別に、失うと取引が止まる機能と、買い手が改善できる機能を分けます。
経営者交代を伝える際は、取引継続をお願いするだけでなく、注文窓口、価格、在庫、配達、請求、担当、返品・保証がどうなるかを説明します。買い手が別エリアの同業なら、商品範囲や物流が広がる利点を示せます。一方、買い手系列の住宅会社と競合する工務店には、中立的な情報管理と販売方針が必要です。
顧客集中は継続可能性と採算で見る
上位一社の売上比率が高くても、長期契約、複数担当、安定粗利、買い手との相乗効果があれば価値になり得ます。反対に、社長個人の関係、赤字価格、長期回収、特殊在庫を伴う場合はリスクです。売上集中度、粗利集中度、売掛集中度、担当集中度を分けます。
候補探索中に顧客へ承継の可否を直接聞くと、情報が広がる可能性があります。契約のチェンジオブコントロールや同意条項を確認し、開示時期を計画します。初期は上位顧客の属性、取引年数、商品、粗利、集中度を匿名で示し、候補を絞ってから実名と面談へ進みます。
番頭・営業・配送担当に付いた知識を会社へ残す
材木店の番頭は、商品名を知っているだけではありません。顧客が電話で「いつもの間柱」「前の現場と同じ」と言ったときに規格を特定し、在庫がなければ代替を提案し、仕入先へ融通を頼み、配達順を調整し、与信も考えます。この判断を持つ人が退職すると、在庫と顧客があっても事業は滑らかに動きません。
技能マップを顧客・商品・業務で作る
商品知識、木材の目利き、図面拾い、積算、見積、仕入、加工、フォークリフト、ユニック・配送、与信、回収、クレーム、システム、経理を並べ、主担当、副担当、単独判断の範囲を記載します。資格と実務経験を分け、退職予定、勤務条件、後継候補を確認します。
特定の番頭だけが全顧客を担当する場合、三か月ごとに上位顧客へ別担当を同行させます。見積・受注のメールを共有アドレスへ移し、電話メモ、価格、仕様、納品注意、与信判断を顧客カルテへ残します。本人を監視するのではなく、休暇や病気でも対応できる体制と説明します。
顧客カルテに「いつもの」を翻訳する
顧客名、現場・担当、注文方法、よく買う商品、呼び名と正式規格、価格条件、加工、配達、荷下ろし、締め支払、見積承認、返品、クレーム、競合、連絡時間を記録します。「吉田さん向け」「北現場用」のような呼称だけにせず、商品コードと仕様へ結びます。
過去の見積書、注文、図面、納品書、写真を顧客別・物件別に検索できるようにします。個人のメール、LINE、スマートフォンに業務情報がある場合、顧客の同意・プライバシー、会社規程を踏まえて正規の保管へ移します。退職時にデータが消えたり、個人端末へ残ったりしないようにします。
雇用条件と承継後の役割を曖昧にしない
雇用契約、賃金、残業、有休、退職金、社会保険、資格、事故、健康診断、家族従業員、外注を整理します。事業譲渡では従業員の転籍同意等が必要になるため、株式譲渡と同じ扱いではありません。具体的な手続は弁護士・社会保険労務士等へ確認します。
「雇用を守る」という希望は、誰を、どの会社が、どの勤務地・賃金・職務で、いつまで雇うかに分解します。将来の永続雇用を安易に保証するのではなく、決済時の条件、一定期間の維持方針、評価制度変更、退職金・勤続年数の扱いを交渉します。従業員への説明資料は買い手と共同で作ります。
切断・削り加工と配送を採算で捉える
材木店は、商品を仕入れて売るだけでなく、切断、プレーナー、モルダー、超仕上げ、防腐・塗装の手配、穴あけ、梱包、現場別仕分け等を行うことがあります。加工と配送が顧客維持の核でも、料金を取らず原価が見えていない場合があります。M&Aの前に、サービスの価値と負担を数値化します。
加工ごとの能力と責任を整理する
加工機ごとに、対象材、寸法範囲、精度、日量、担当、段取り、刃物、集塵、安全、故障、修繕、外注先を記録します。見積では材料代と加工賃を分け、歩留まり、仕上げ代、端材、やり直し、急ぎ、少量の費用を把握します。得意先支給材を誤加工した場合の責任と保険も確認します。
加工機が古くても、特殊寸法へ小回りが利き、地域の工務店が頼る機能なら価値があります。ただし、安全装置、作業主任者、教育、集塵、騒音、部品供給、担当者を確認します。買い手が別拠点の設備で代替する場合、運搬と納期が増えて顧客価値を失わないかを検討します。
配送一件の原価を出す
車両別に、人件費、燃料、保険、車検、整備、減価・リース、高速、待機、積込・荷下ろし、再配達を含めます。距離だけでなく、狭い道路、時間指定、現場での手運び、ユニック、長尺、複数現場、引取品等で原価が変わります。配送日報へ出発・帰着、走行、件数、待機、事故・破損を記録します。
「昔から配達無料」という条件が粗利を圧迫している場合、最低注文、エリア、曜日、共同配送、運賃の見直しを検討します。廃業前に一律値上げして顧客を失うのではなく、買い手の物流網との統合案を作ります。同じ地域に複数便が走るなら、配車・積載・在庫拠点の統合が相乗効果になります。
車両と運転できる人を一体で確認する
トラック、ユニック、フォークリフト等の所有・リース、残債、年式、整備、保険、登録、最大積載、必要免許・資格、運転者を一覧にします。車両があっても運転可能な従業員が一人しかいなければ継続リスクです。高齢運転者の退職時期、採用、外注運送、事故履歴を含めます。
納品先の鍵、進入経路、荷下ろし場所、近隣配慮等を運転者だけが覚えている場合、顧客カルテと配送地図へ残します。ただし、防犯上の鍵情報はアクセスを制限します。承継後の初期は、現担当と新担当が同行し、現場での暗黙ルールを確認します。
倉庫・借地・個人所有不動産を整理する
材木店の倉庫・土場は、在庫量、長尺材の取扱い、荷役、配送を左右します。駅・住宅地に近い土地は不動産価値が高くても、騒音、車両、用途、再開発の制約があり、材木店としての利用価値と更地価値は異なります。事業と不動産を一緒に譲るか、賃貸するか、別に売るかを比較します。
地番ごとに名義と利用を合わせる
会社、社長個人、親族、関連会社、第三者の名義を登記で確認し、現況図に境界、建物、棚、設備、通路、駐車、借地を記載します。口約束の通行、越境、未登記建物、増築、用途、接道、共有、抵当、差押え等を確認します。長年の無償使用は承継後の権利を保証しません。
社長個人の倉庫を買い手へ賃貸する場合、賃料、期間、更新、修繕、保険、固定資産税、設備、原状回復、中途解約、相続、将来売却を契約化します。買い手が棚・加工機へ投資するなら、短期解約リスクを嫌います。売り手も土地が長期拘束されるため、賃料だけでなく将来利用を考えます。
在庫搬出と原状回復を実測する
借倉庫を返す場合、契約の原状回復範囲と現況を写真で確認します。木材棚、基礎、アンカー、看板、事務所、舗装、油汚れ、廃材、雨水、電気、受変電、井戸等について、貸主と早期協議します。在庫を出した後で初めて床・壁の損傷が見つかる場合もあります。
長尺・重量材を搬出できる車両と経路、近隣、道路使用、クレーン、作業日、保険を計画します。一括売却価格が高く見えても、買い手が引取を求めるか、売り手が運ぶかで回収額は変わります。廃業見積と事業譲渡見積の両方に物流費を入れます。
土地の高値だけで事業承継を諦めない
不動産転用価値が高い場合、土地を売って事業は買い手の別拠点へ移す、一定期間賃貸して在庫・顧客を移行する、倉庫の一部だけ使う等の案があります。設備・棚・在庫を移す費用、顧客配送距離、従業員通勤、許認可・近隣を含めます。事業を残すことと、現在地を永久に残すことを分けて考えます。
商品・価格・顧客データを移せる形にする
古い販売管理システムや表計算、紙台帳でも、正確で検索できれば承継の土台になります。問題は、商品コードが重複し、単位換算が人の記憶にあり、価格が個人PC、顧客情報が私物端末、在庫が紙と現物で違う状態です。新システム導入より先に、データの意味と所有を整えます。
商品マスターの重複と休眠を整理する
商品コード、正式名称、通称、樹種、寸法、長さ、等級・乾燥・仕上げ、仕入単位、販売単位、換算、主仕入先、標準価格、在庫場所、廃番を整理します。同じ材が複数コードに分かれる、古いコードへ在庫が残る、得意先別名称で検索できない問題を洗い出します。
コード統合は誤出荷や過去売上の追跡へ影響するため、旧コードとの対応表を残します。承継前に全てを統合できなければ、使用中、休眠、廃止予定に区分します。買い手のシステムへ移す際は、数量、金額、消費税、単位、得意先・仕入先IDの変換テストを行います。
価格の決め方と例外を残す
標準売価、得意先別掛率、物件見積、市況連動、運賃、加工賃、少量割増、リベートを分けます。社長や番頭が電話で決めた価格も、見積履歴と承認理由を残します。最終仕入価格だけでなく、次回調達価格と見積有効期限を表示し、在庫益に依存した価格を承継後の標準にしません。
バックアップとアクセス権を確認する
販売・会計・在庫システム、共有フォルダ、メール、クラウド、バックアップ、保守契約、ライセンス、端末、パスワード管理を一覧にします。復元テストを行い、故障やランサムウェア時に受注・出荷・請求をどう続けるか紙の代替手順も用意します。
M&Aのデューデリジェンスでは、顧客名・単価・信用情報を段階開示します。データルームのアクセス権、ダウンロード、透かし、閲覧期限、消去を設定します。事業譲渡で個人情報を移す場合は、法令、プライバシーポリシー、契約を専門家へ確認します。
クリーンウッド法の確認・記録を引き継ぐ
木材・木材製品を扱う材木店は、事業内容に応じてクリーンウッド法上の木材関連事業者に該当し得ます。2025年4月に改正法が施行され、第一種・第二種の範囲、合法性確認、記録保存、情報伝達等を現行制度で確認する必要があります。登録の有無だけでなく、毎日の仕入・販売業務がどう動くかを整理します。
林野庁のクリーンウッド・ナビには、現行の手引き、Q&A、運用資料、登録、報告等の更新情報があります。自社が輸入、国内最初の譲受け、卸・小売、建築等のどこを行うかで区分が変わるため、記事の一般論だけで判断せず現行資料と所管へ確認してください。
仕入ロットと証憑を結ぶ
仕入先、商品、樹種、原産・伐採に関する情報、数量、日付、証憑、確認者、確認結果、追加確認をロット・伝票と結びます。紙、PDF、メールが散らばる場合、どの販売分に対応するかを追える索引を作ります。例外や情報不足があった場合の取扱い、責任者、仕入停止・追加確認の判断を定めます。
販売時の情報伝達を商品マスターへ組み込む
請求書、納品書、ラベル、別紙等のどこで必要情報を伝えるか、得意先・商品による違いを確認します。販売担当者が制度対応を個別に手入力しているなら、漏れと誤記のリスクがあります。販売システム、商品マスター、帳票、確認責任者を一体で引き継ぎます。
株式譲渡と事業譲渡で手続を確認する
株式譲渡で法人が同じ場合も、商号、代表、業務範囲、登録情報等の変更確認が必要になり得ます。事業譲渡で別法人が販売を行う場合は、登録・体制・証憑・契約を新たに整える可能性があります。決済後に合法性確認が止まらないよう、林野庁資料、登録実施機関、専門家へスキームを示して事前確認します。
財務・正常収益・個人保証を廃業前に整理する
材木店の決算書には、在庫評価、売掛・買掛、関連当事者取引、市況による利益が大きく影響します。廃業とM&Aを比べるには、直近三〜五期の決算・申告、月次試算、元帳、資金繰り、在庫、固定資産、借入をそろえ、通常営業を続けた場合の収益と、終了・承継に必要な資金を分けます。
正常収益に戻す調整を両方向から行う
退任する社長・親族の役員報酬、事業外の保険、一時修繕、固定資産売却等は調整候補になります。一方、社長が無償で行う営業・配送・与信、個人倉庫の無償使用、先送りした車両更新・修繕は、承継後に必要な費用として加えます。利益を高く見せる調整だけをしません。
木材市況上昇時に、安い在庫を高く販売して利益が出た場合、その全てが将来継続するとは限りません。反対に、市況下落で評価損が出ても、通常在庫の回転と顧客粗利が改善している場合があります。商品群別の数量、単価、粗利、回転を三年で比較し、市況と経営改善を分けます。
会社と経営者個人の取引を時価へ直す
社長個人・親族所有の倉庫・土地・車両、会社への貸付金・借入金、立替、保証料、保険等を一覧にします。承継後も使う不動産には適正賃料を置き、売る場合は不動産対価と株式対価を分けます。社長貸付金・借入金を決済時にどう精算するかを決めます。
個人保証はM&Aでも廃業でも自動的に消えない
金融機関、借入残高、返済、担保、保証人、信用保証協会、支配権変更条項を一覧にします。株式を売っても金融機関が解除しなければ旧経営者の保証は残り得ます。買い手の借換え・保証、会社の返済、担保変更等を金融機関と協議し、解除書面の取得を決済条件として具体化します。
廃業を選ぶ場合も、資産売却額を借入返済へ回せば必ず保証が解消するとは限りません。早期に相談し、資産・債務・生活資産・事業再生の選択肢を確認します。全国銀行協会の経営者保証ガイドライン案内には、事業承継時の特則と、廃業時における基本的考え方等が掲載されています。適用可否と具体的対応は金融機関・専門家へ相談してください。
資金が尽きる日を毎月更新する
売上減少、在庫処分、売掛回収、買掛・給与・税・借入返済、撤去・退職等を月別に置き、最低現金残高を見ます。M&A交渉中も成立を前提に支払を先延ばしせず、成立しない場合の廃業工程を持ちます。資金不足が近い場合は、候補探索より先に金融・再生・廃業支援の専門家へ相談します。
材木店の株式譲渡と事業譲渡を比較する
法人の株式を買い手へ移す株式譲渡では、会社自体が存続し、原則として資産・負債・契約・従業員が会社に残ります。事業譲渡では、在庫、設備、顧客、契約、従業員等のうち、合意した対象を別会社へ移します。どちらが常に有利とはいえず、簿外リスク、契約同意、税、許認可、個人保証、残会社清算で選びます。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 会社 | 同じ法人が継続 | 譲渡対象を買い手法人へ移す |
| 在庫・債権債務 | 会社内に残ることが基本。価格調整を行う場合がある | 移す対象・単価・基準日を個別に定める |
| 契約・顧客 | 法人は同じでも支配権変更条項等を確認 | 契約移転・再契約・顧客同意が必要になり得る |
| 従業員 | 雇用主の法人は同じ | 転籍等の手続・同意を確認 |
| 売り手に残るもの | 株式譲渡後は原則として会社全体を買い手が保有 | 対象外資産・債務と残会社の整理が必要 |
| 主な注意 | 過去の税務・労務・契約等を含む会社リスク | 個別移転、税、許認可、清算、二重運営 |
株式譲渡は「そのまま」だからこそ全体調査が必要
得意先口座、仕入契約、従業員、在庫を一体で残しやすい一方、未払、税務、労務、保証、事故、古い契約、不要資産も会社に残ります。買い手は詳細なデューデリジェンスと表明保証を求めます。売り手は、問題を隠すのではなく、事実、影響、対応を開示します。
事業譲渡は価値ある部分を選べても手続が増える
買い手が通常在庫、上位得意先、配送車、従業員のみを引き継ぐ場合、残った特殊在庫、借入、倉庫、退職、契約を誰がどう整理するかが重要です。得意先名簿を渡すだけで売上が移るわけではなく、顧客の継続意思と契約、担当者の同行が必要です。
売り手手取りも異なります。株式譲渡代金は株主へ、事業譲渡代金は会社へ入るのが基本で、その後の税・債務・清算が関わります。個別の税額や法的手続を本記事だけで判断せず、複数スキームを税理士・弁護士等に試算してもらいます。
材木店の価格と買い手候補を考える
材木店に一律のM&A相場はありません。時価純資産、正常収益、運転資本、必要投資、顧客・仕入継続、人材、不動産、買い手との相乗効果で変わります。売上へ倍率を掛けた概算だけで廃業との優劣を決めず、在庫と売掛の質、配送・加工の負担を反映します。
時価純資産では在庫と売掛を精査する
現預金、売掛、在庫、不動産、設備、車両、保険等を実態に合わせ、借入、買掛、未払、退職、修繕、税務、クレーム、原状回復等を確認します。帳簿在庫はA〜D区分、売掛は年齢表、不動産・設備は継続利用・売却・撤去の各価値を分けます。
のれんは取引を再現できるかで考える
屋号、顧客、仕入先、番頭、商品知識、配送網に価値があっても、社長退任後に再現できなければ買い手は高く評価しにくくなります。複数担当、顧客カルテ、価格ルール、同行引継ぎ、雇用条件、契約を整えることが、帳簿外の価値を説明する方法です。
同業材木店・木材卸
同業は商品、在庫、顧客を理解しやすく、エリア、品ぞろえ、共同仕入、配送拠点の相乗効果があります。一方、得意先の重複、在庫統廃合、番頭の処遇、倉庫閉鎖の可能性があります。全在庫を引き継ぐか、顧客と通常在庫だけかを確認します。
製材所・プレカット・建材商社
製材所は川下販路、プレカットは材料・工務店接点、建材商社は地域配送と木材知識を得られる可能性があります。買い手の既存事業と競合する得意先が離れないか、木材在庫を縮小して建材中心へ変えないか等、承継後方針を確認します。
工務店・地域企業・創業希望者
主要工務店が供給継続のため引き継ぐ、地域企業が雇用・物流拠点を残す、木材経験者が創業する可能性もあります。資金だけでなく、在庫・与信・仕入・安全・配送を運営できるチームがあるかを見ます。
価格と条件を同じ表で比較する
対価、現預金・借入、在庫・運転資本調整、支払時期、個人保証、雇用、屋号、倉庫、在庫引取、経営者引継ぎ、表明保証、競業、税・費用を比較します。高い提示でも、在庫除外、後払、保証解除不明、長期無償引継ぎなら実質条件は異なります。税引後・費用後の手取りを専門家と試算します。
秘密を守りながら情報開示と契約を進める
材木店の候補探索で最も慎重に扱うのは、得意先名、仕入価格、掛率、与信、特殊材在庫、従業員個人情報です。競合へ早期に渡れば営業利用される懸念があります。一方、何も開示しなければ買い手は価格と継続性を判断できません。匿名概要、秘密保持、段階開示、現場見学、最終契約の順で管理します。
匿名概要では特定されない粒度にする
地域、売上規模、商品構成、顧客群、在庫、加工・配送、従業員、賃貸・所有不動産、譲渡理由、希望条件を示します。珍しい特殊材や顧客名、倉庫写真、正確な市町村で会社が特定される場合は情報を丸めます。候補の事業目的、資金、競合関係を確認してから秘密保持契約へ進みます。
データルームを九領域に分ける
財務・税務、在庫、売掛・与信、仕入・買掛、得意先、加工・配送、設備・不動産、労務、法務・コンプライアンスに分けます。資料番号、対象期間、更新日、確定・暫定、作成者を付けます。質問回答も番号で管理し、口頭回答を後から文書化します。
在庫は一覧だけでなく、棚卸基準、サンプル写真、実査差異、A〜D区分を示します。得意先・仕入先は初期に匿名コードとし、実名開示時にアクセスを限定します。信用情報、個人情報、図面をダウンロード不可・透かし等にすることも検討します。
中小M&Aガイドラインに沿って支援契約を確認する
中小企業庁の中小M&Aガイドライン第3版は、支援業務と手数料の説明、相手側手数料、利益相反、広告・営業、最終契約、経営者保証、不適切な買い手等の留意点を示しています。支援者の登録だけで判断せず、担当者、材木業理解、業務範囲、報酬、専任、テール、解除、直接交渉、秘密保持を契約前に質問します。
意向表明・基本合意の価格前提を読む
提示価格に在庫、現預金、借入、役員退職金、不動産がどう含まれるか、正常運転資本と決済時調整があるかを確認します。独占交渉期間中も通常営業と安全・在庫管理を続けます。候補がDD後にどの条件で価格を変更できるか、未決事項を一覧にします。
最終契約へ材木店固有の事項を入れる
譲渡対象、対価、決済、表明保証、補償、競業、雇用、保証解除に加え、在庫実査、滞留品、預かり材、売掛・クレーム、仕入割戻し、進行注文、加工ミス、配送事故、倉庫賃貸、原状回復、クリーンウッド法、顧客データを反映します。開示した問題は例外一覧へ具体的に記載し、契約は売り手自身の弁護士等に確認してもらいます。
承継後100日のPMIで得意先と番頭を失わない
PMIは、M&A後に組織、業務、制度、システム、文化をすり合わせる取組です。材木店では、初日から注文、在庫引当、加工、配送、請求、仕入支払を止めないことが最優先です。買い手の価格・与信・商品コードへ一度に統一すると、誤出荷、欠品、顧客離反が起きやすくなります。
初日は窓口と権限を明確にする
電話、メール、受注、見積、値引、仕入、与信、配車、加工、返品、支払、銀行、印鑑、鍵、システムを誰が承認するか決めます。請求口座、会社名・屋号、納品書、注文先の変更を仕入先・得意先へ案内し、詐欺や誤送金を防ぐ確認手順を設けます。
30日で上位関係先へ同行する
旧経営者・番頭と新経営者が、上位得意先、製材所、問屋、運送、加工外注、金融機関を訪問します。値上げ・条件変更を急ぐより、担当、在庫、配達、請求、品質が継続するかを説明します。相手の要望と懸念を顧客カルテへ記録します。
60日で在庫・与信・配送の共通指標を作る
A〜D在庫、欠品、在庫回転、売掛年齢、粗利、配送原価、加工不良、返品の定義を買い手と現場で揃えます。買い手本社の基準をそのまま当てず、常備在庫と地域慣行の理由を確認します。改善目標は顧客・安全への影響を見て段階化します。
100日で統合の順序を決める
商品コード、会計、価格、与信、仕入先、倉庫、車両、人事制度を、影響と繁忙期で並べます。旧システムを止める前にデータ移行と照合、バックアップ、並行稼働を行います。番頭・配送担当の意見を聞き、例外顧客の移行期間を設けます。
旧経営者の引継ぎは、同行、補助、相談の三段階にします。顧客が旧社長へ直接注文し続ける場合、新窓口へ丁寧に戻します。旧社長が買い手の承認を経ず価格・与信を約束すると混乱するため、権限、勤務、報酬、期間、競業、秘密保持を契約化します。
材木店を理解してもらうため買い手へ渡す四枚の経営資料
長い会社案内より先に、候補が事業の全体像をつかめる四枚を作ります。営業資料ではなく、事実と課題を同じ面に載せる資料です。一枚目は商流、二枚目は在庫、三枚目は人・拠点、四枚目は資金・承継条件です。初期は取引先名を匿名コードにし、秘密保持と候補選定後に詳細台帳へつなぎます。
一枚目:商品と商流の地図
左側に製材所、問屋、市場、商社、メーカー等の仕入先群、中央に自社の倉庫・加工・配送、右側に工務店、建設、家具・建具、同業、一般顧客等を配置します。矢印へ主要商品、年間数量または売上構成、運賃、支払・回収サイトを記入します。直送、預かり、材料支給、外注加工の流れは別の矢印にします。
この一枚で、買い手は何を引き継げば売上が続くか、どこに運転資金が必要か、どの仕入・顧客へ承諾や同行が必要かを理解できます。社長個人の関係に依存する矢印は色や注記で示し、担当複線化の進捗を記載します。廃業する場合は、各矢印をいつ終了し、未完注文と代替供給を誰が担うかの確認表になります。
二枚目:在庫の量・質・時間
商品群ごとに、帳簿額、実査数量、A〜D区分、最終入出庫、平均回転、保管場所、所有区分、売却に必要な期間を示します。金額だけでなく、通常営業を継続するための最低在庫と、減らしても即納力を損ねにくい在庫を分けます。特殊材は一般在庫から切り離し、写真台帳と専門販路の照会状況を添えます。
候補が全在庫を引き継がない場合は、引継対象、売り手処分、第三者売却、得意先返却の四区分にします。決済後に残す在庫の保管場所、期間、保険、荷役、費用、事故責任も資料に記載します。一枚で決定するのではなく、最終契約の棚卸・価格調整条項へつなぐ入口です。
三枚目:人材・倉庫・加工・配送の能力
従業員を個人評価ではなく役割で示します。商品・見積、仕入、与信、加工、フォークリフト、配達、経理、システムについて、主担当・副担当、必要資格、週当たり処理量、代替の有無を記載します。番頭が複数機能を持つ場合は一人に線が集中するため、買い手はリテンションと複線化の優先順位を判断できます。
倉庫は面積だけでなく、棚、長尺対応、荷役、車両進入、加工設備、雨仕舞、保管能力、借地・所有を示します。配送は車両、運転可能者、エリア、便数、外注、繁忙日の上限を記載します。カタログ能力ではなく、現在の人員で安全に継続できる実能力を使います。
四枚目:廃業と承継の資金・条件比較
廃業、株式譲渡、事業譲渡の三列に、回収額、債務返済、在庫、売掛、撤去・原状回復、雇用、税・専門家費用、個人保証、完了時期を並べます。数値が未確定なら範囲と根拠を示し、提示価格が出たら同じ表を更新します。「売却価格」と「経営者の税引後手取り」を別行にします。
その下に、雇用、屋号、得意先供給、番頭、倉庫、特殊材、経営者引継ぎについて、必須、希望、交渉可能、不要を付けます。家族・株主が価格だけで議論せず、何を残すための承継かを共有できます。候補ごとの回答を同じ表へ入れ、条件の抜けを防ぎます。
M&Aが成立しない場合にも慌てない材木店の廃業工程
M&Aを検討することと、廃業準備を止めることは同じではありません。候補が見つからない、条件が合わない、金融機関の承諾が得られない場合にも、給与・仕入・税・借入を払いながら安全に整理できる工程を持ちます。ただし、廃業計画があることを不用意に外部へ知らせず、情報管理と法的手続は専門家と進めます。
六〜四か月前:新しい負担を増やさない
資金繰り、在庫、売掛・買掛、借入・保証、雇用、契約、倉庫を一覧化します。長期契約、過大な新規在庫、不要設備更新を見直しますが、事故防止に必要な修繕、保険、法令対応は止めません。見込回収を楽観せず、A〜D在庫ごとの販売期間と費用を置きます。
未完物件、見積、受注残を一覧にし、廃業予定日までに納められるもの、他社へ引き継ぐもの、受注しないものを決めます。得意先からの預かり材、前受、返品、保証を確認します。仕入先にはまだ廃業を通知しなくても、発注数量と支払サイトを把握し、決済後に残る債務を増やさないようにします。
四〜二か月前:売却・返却・終了先を確保する
在庫は通常顧客、同業、専門市場、加工販売、適法処分の順に具体的な相手と見積を取ります。設備・車両は買取、移設、リース返却、撤去・処分を比較します。借倉庫の貸主と原状回復範囲を現地確認し、工事・搬出の見積と日程を取ります。
従業員については法的要件、就業規則、退職金、未払賃金、有休、社会保険、再就職支援を確認し、説明時期と資料を準備します。M&A候補が一部従業員を雇う可能性がある場合、本人の意思と個人情報を尊重して進めます。得意先・仕入先への通知文は、最終受注、最終納品、請求・支払、返品、預かり材、連絡先を含めます。
二か月前から営業終了日:現物と債権債務を閉じる
最終受注日、最終発注日、最終加工・配送日、最終請求日をずらして設定し、営業終了日に全てが集中しないようにします。売掛回収表と買掛支払表を週次更新し、返金、相殺、クレームを確定します。在庫出庫ごとに所有、数量、単価、運賃、受領を記録します。
倉庫の人員を早く減らし過ぎると、誤出庫、事故、雨濡れ、盗難、火災が増えます。最後の材が出るまで責任者、安全点検、フォークリフト、保険、施錠を維持します。木くず、油、薬剤等の処理は、廃棄物区分と委託先を確認し、証憑を保管します。
在庫セールを告知するときは、「閉店」の一語だけで値段を下げず、対象品、現物確認、引取・配送、返品、支払、予約、保管期限を明示します。通常顧客向けの商品を一括業者へ先に売ると、未完注文を納められない場合があります。受注引当、預かり材、保証対応用の予備を確保してから販売対象を決めます。現金販売が増える期間は、レジ・領収、積込、安全、盗難、個人情報の管理も強化します。
得意先へ代替店を紹介する場合、顧客情報を本人の了解なく渡さず、紹介先の在庫、配送、掛条件、対応エリアを確認します。自店の廃業をきっかけに工務店まで仕入不能にならないよう、特殊規格や継続物件は早めに相談します。一部の得意先・仕入先が事業譲受けへ関心を持つこともあるため、通知文を出す前に、秘密を守れる支援者と候補可能性を検討しておくと選択肢を残せます。
営業終了後:会社清算と個人保証を最後まで確認する
営業終了は、法人の清算完了ではありません。残債権の回収、債務支払、資産処分、契約解約、税務申告、登記、帳簿保管等が続きます。法人・個人事業で手続が異なり、債務超過や支払困難がある場合は任意に進めず、弁護士、税理士、金融機関等へ確認します。
経営者保証について、会社を閉じたから終わったと思い込まず、債権者との合意と書面を確認します。個人の自宅・生活資産、保証債務、税を含むため、早期相談が重要です。廃業後に旧顧客から品質・返品等の連絡が来た場合の窓口と、帳票・契約・顧客情報の保管・廃棄も決めます。
材木店の廃業を決める前に行う12の実務
- 家族・株主・候補者の意思確認:退任時期、生活資金、残したい雇用・屋号・供給を言語化する。
- 廃業資金繰り:在庫・売掛回収と、買掛、給与、税、借入、撤去、原状回復を月次で置く。
- 在庫の所有確認:自社、預かり、支給、委託、引当、返品予定を分ける。
- 実地棚卸:ロケーション、樹種・規格、数量、含水・状態、入荷年、写真を記録する。
- A〜D分類:通常販売、時間販売、加工・値引、処分に分けて回収期間と費用を試算する。
- 売掛・与信:年齢表、遅延、相殺、争い、回収予定、得意先別条件を整理する。
- 仕入・買掛:商品、条件、リベート、支払、契約、承継後の口座審査を確認する。
- 人材と顧客カルテ:番頭、営業、配送、加工の技能と、上位顧客の「いつもの」を文書化する。
- 加工・配送原価:無料サービス、車両、待機、外注、安全、必要資格を見える化する。
- 不動産・保証:名義、借地、担保、未登記、賃貸案、全借入・個人保証を一覧化する。
- 選択肢の比較:親族・従業員承継、株式譲渡、部分譲渡、廃業を税引後資金と条件で比べる。
- 秘密保持した相談:資金が尽きる前に金融機関、税理士・弁護士、M&A支援者へ相談する。
一度に完璧に行う必要はありません。最初の二週間で、資金繰り、在庫所有、借入・保証、主要得意先・仕入先、従業員の五項目を集めます。次の一か月で実地棚卸と粗利・売掛を整理します。廃業の通知や在庫一括処分は、第三者承継と部分譲渡の可能性を確認してからでも遅くない場合があります。材木店 廃業を検討する段階だからこそ、営業停止より先に、残せる在庫・商流・雇用をこの順番で確かめることが重要です。
材木店 廃業とM&Aについてよくある質問
何十年も動いていない木材在庫にも価値はありますか。
入荷から長いという理由だけでゼロにも高値にもできません。樹種、寸法、長さ、木目、乾燥、反り・割れ・虫害、保管、用途、直近販売、需要先、加工歩留まりを確認します。現在入手しにくい長尺・大断面、良質な広葉樹・化粧材等は専門需要がある一方、買い手を探す期間と保管・運搬・加工費が必要です。通常販売、時間をかけた専門販売、加工・値引販売、処分の四区分で、実際の回収額を試算してください。「昔高く買った」「今なら希少」という話だけでM&A価格へ加えず、現物写真、寸法、状態、過去取引で説明します。
帳簿在庫と実在庫が合わない場合、M&Aを諦めるべきですか。
差異があるだけで直ちに諦める必要はありませんが、原因を放置・隠蔽すれば買い手の信頼を失います。棚・土場へロケーションを付け、商品コード、単位、本数・束・材積換算、所有区分、入出庫、返品、加工ロス、預かり材を確認します。高額・特殊品を全数、汎用品を合理的な方法で実査し、差異額と原因、会計修正、再発防止を記録します。決済日までの増減を追える月次棚卸も必要です。会計・税務上の修正は税理士等に確認し、候補には暫定値と確定値、測定誤差を分けて開示してください。
赤字や債務超過の材木店でも事業を残せますか。
可能性はありますが、赤字の原因、資金が尽きる時期、引き継ぐ価値、必要投資で判断します。経営者高齢で営業量が減った、一時修繕や市況評価損が出た、特定部門だけ赤字等なら、得意先・在庫・配送・人材を買い手が生かせる場合があります。通常営業でも現金流出が続き、過大在庫、貸倒、借入、倉庫更新が重い場合は、部分譲渡、スポンサー支援、再生、計画廃業も同時に検討します。高い価格を期待して相談を遅らせず、月次資金繰りと廃業費を持って、金融機関、専門家等へ早期相談してください。
得意先が社長や番頭個人についていても譲渡できますか。
個人関係は継続リスクですが、取引理由を会社の仕組みに移せれば承継可能性が高まります。上位顧客について、商品、粗利、注文方法、見積、価格、加工、配達、与信、回収、クレームを顧客カルテへまとめ、別担当を同行させます。候補決定後は、旧経営者・番頭と新経営者が取引先を訪問し、窓口、在庫、配送、請求、品質がどう続くかを説明します。取引継続を買い手・売り手だけで保証することはできないため、顧客の意向、契約、競合関係を確認し、価格評価では顧客離反の可能性を織り込みます。
回収が遅れている売掛金は買い手へ引き継げますか。
株式譲渡では会社の債権として残ることが多い一方、価格・運転資本調整や貸倒評価の対象になります。事業譲渡では、どの債権を移すか、債権譲渡通知・同意、相殺、クレームを個別に確認します。まず得意先別年齢表を作り、支払期日、遅延理由、回収見込、分割、争い、相殺、保証、貸倒実績を記載します。「昔から遅いが必ず払う」という口頭説明だけにしません。廃業通知後に回収状況が変わる可能性も含め、売掛と関連する返品・追加工事・値引責任を切り離さず、弁護士・税理士等へ確認してください。
社長個人の倉庫や土地を売らずに事業だけ引き継げますか。
賃貸や一定期間の利用を組み合わせる方法があります。買い手が在庫・設備へ投資できるよう、賃料、期間、更新、中途解約、修繕、保険、固定資産税、設備帰属、原状回復、担保、相続、将来売却を明文化します。市場より極端に低い賃料で利益を高く見せたり、短期解約可能な契約で長期操業を約束したりしないことが重要です。別拠点へ事業を移す場合は、在庫・棚・加工機の移設、顧客配送距離、従業員通勤、許認可、旧倉庫の原状回復を比較します。不動産と事業の対価・税務は分けて専門家へ確認してください。
クリーンウッド法の登録がなければ材木店を譲渡できませんか。
登録制度と、事業者に課される義務・努力義務を混同しないことが大切です。登録の有無だけで譲渡可否は決まりませんが、現行法上の事業区分、合法性確認、記録保存、情報伝達、報告等へ適切に対応しているかは、事業継続とデューデリジェンスの重要事項です。輸入、国内最初の譲受け、卸・小売、建築等の実態を整理し、林野庁の最新手引き、Q&A、登録実施機関等へ確認します。事業譲渡で別法人が事業を始める場合や、株式譲渡後に商号・代表・業務を変える場合の手続も、決済前に個別確認してください。
借入金と経営者保証があっても廃業せずM&Aできますか。
借入・保証がある会社でも検討できますが、M&A成立で保証が自動解除されるわけではありません。金融機関ごとに借入残高、担保、保証、財務・支配権変更条項を一覧にし、買い手の借換え・保証、会社による返済、担保変更を協議します。最終契約には、保証解除の対象、期限、取得書面、決済との関係、解除できない場合を具体的に定めます。廃業でも資産売却額で全債務を払えるとは限らないため、資金が尽きる前に金融機関と専門家へ相談し、経営者保証ガイドライン等の利用可能性を個別に確認してください。
従業員や取引先へ廃業・M&Aをいつ伝えるべきですか。
早過ぎる通知は離職、取引停止、在庫価値低下、情報拡散を招き、遅過ぎる通知は信頼と承継準備を損ねます。一律の日程はなく、資金繰り、取引スキーム、候補の確度、契約・承諾、従業員手続、主要先の依存度で決めます。誰が、どの順番で、確定事項と未確定事項をどう話し、質問窓口を誰にするかを計画します。主要顧客・仕入先には旧新経営者が同行し、注文、在庫、配達、請求がどう続くかを説明します。廃業の場合は、未完注文、預かり材、代替供給先、最終請求・支払を具体的に案内します。
株式譲渡と事業譲渡のどちらが材木店に向いていますか。
会社、契約、在庫、従業員を一体で残したい場合は株式譲渡が検討しやすい一方、買い手は過去の税務・労務・契約・簿外リスクまで調査します。通常在庫、顧客、配送等の価値ある部分だけを移したい場合は事業譲渡が候補ですが、資産・契約・従業員・顧客の個別移転、税、残会社の債務・清算が必要です。許認可・登録、個人保証、取引先同意、不動産、税引後手取りを複数案で比較してください。どちらが高く売れるかだけでなく、残る負担を最後まで払えるかを弁護士・税理士等と確認します。
材木店のM&Aや廃業にはどのくらいの期間がかかりますか。
在庫量と精度、売掛・買掛、候補、借入・保証、株主、不動産、従業員、契約、法令、資金繰りによって大きく異なり、確定的な期間は示せません。M&Aは候補探索より、実地棚卸、未登記・借地、保証解除、顧客同意、データ整備に時間がかかることがあります。廃業も在庫販売、売掛回収、解約、雇用、撤去、清算を終えるまで営業停止日より長く続きます。希望退任日から逆算しつつ、通常支払と安全管理を続けられる資金を毎月確認し、M&A不成立時の部分譲渡・廃業工程も用意します。
同業へ得意先名、価格、在庫情報が漏れるのが心配です。
初期は匿名概要で、地域、顧客属性、商品、売上・粗利、在庫区分、配送等を特定されにくい粒度で示します。候補の目的と競合関係を確認し、秘密保持契約後も、匿名コード、閲覧限定、透かし、ダウンロード制限等で段階開示します。得意先実名、掛率、信用情報、特殊材明細、従業員個人情報は真剣な候補へ必要な範囲だけ開示します。現場見学ではラベル、伝票、ホワイトボード、PC画面、車両、撮影も管理します。漏えいリスクをゼロにはできないため、候補の信用と開示必要性を一件ずつ判断します。
まとめ:材木店の廃業を決める前に、残せる経営資源を分ける
材木店の廃業を考えたとき、会社全体をそのまま引き継ぐ買い手がいるかだけで判断しないでください。通常在庫、特殊材、工務店との取引、仕入条件、番頭、加工、配送、倉庫は、それぞれ別の相手に価値がある可能性があります。反対に、借入、保証、不良在庫、売掛、原状回復、契約終了は、M&Aでも廃業でも整理が必要です。
最初に行うのは、資金が尽きる日を把握し、在庫の所有と状態を確認し、上位得意先・仕入先、従業員、借入・保証、不動産を一枚にすることです。在庫一括処分や廃業通知は、第三者承継、従業員承継、部分譲渡の可能性を比べてから進めます。問題がある会社ほど、時間が交渉力と選択肢を守ります。
判断に迷うときは、「会社を売れるか」ではなく、「地域で必要とされている機能は何か」と問い直してください。小口即納、特殊寸法、図面拾い、加工、狭い現場への配送、掛売りの一部だけでも、近隣企業が引き継ぐ合理性があるかもしれません。その機能を数量、粗利、人員、設備で示すことが、廃業以外の対話を始める材料になります。焦らず、確認の順序を守って進めてください。
譲渡企業様は着手金・中間金・成功報酬を含め0円
木材M&A総合センターでは、譲渡企業様から着手金・中間金・成功報酬をいただきません。すべて0円です。廃業を決める前の比較相談、在庫と不動産の切分け、従業員・得意先を残す可能性、個人保証の進め方など、方針が固まっていない段階でもご相談いただけます。
ご相談内容は慎重に扱い、匿名概要と段階開示で候補探索を進めます。個別案件で外部の弁護士、税理士、不動産、在庫・環境等の専門家業務が必要な場合は、内容と費用負担を事前に確認してください。
材木店を残せるか無料で相談する
「在庫が多く、誰も買わないと思う」「番頭はいるが株式を買う資金がない」「倉庫だけ個人名義」「得意先へ伝える前に方法を知りたい」という段階で構いません。廃業・M&A・部分譲渡の三つを、資金と残せるものの両面から整理します。