木材M&Aで会社の価値を伝えるには、決算書の利益と、原木が製品になり代金を回収するまでの現場を、一つの説明につなぐ必要があります。長く取引してきた山側の供給者、乾燥の癖を知る担当者、急な納材を支える配送体制。その強みが次の経営者の下でも続くことを示せれば、価格と承継条件を具体的に話し合えます。
このガイドは、製材所、材木店・木材卸、プレカット工場、木質建材・木製品メーカーなどの売却を考え始めたオーナーに向けて、業界動向、公開M&A事例、事業価値評価と評価倍率、調査・契約・引継ぎを16の判断軸で整理します。林業、森林資産、木材リサイクル等についても、隣接事業として扱う際の違いを説明します。
売却判断の前に押さえたい5点
- 価格を聞く前に、株式・事業・不動産・在庫・山林のどこまでを譲るかを決める。
- 売上高だけでなく、調達から回収までの粗利、品質、必要資金を把握する。
- 木材価格の一時的な変動と、承継後も残る収益力を分ける。
- 公開事例の取得価額を、自社の評価倍率へ直接当てはめない。
- 決済時の確定入金、経営者保証、雇用、引継ぎ負担を価格と一緒に比較する。
公表事例は当事者の公開情報に基づく分析であり、当センターが支援した実績を示すものではありません。本文の「当センターの見解」はM&Aアドバイザーの視点による独自分析です。計算例には仮定を明記し、実測された相場や個別企業の査定と区別しています。情報確認日:2026年9月14日。
目次:売却・事業承継を考える16の判断軸
1.木材M&Aで売主が最初に決める承継の目的
会社の将来と、オーナー個人の将来を別々に書く
「良い相手なら売りたい」という出発点でも構いません。ただし、良い相手の意味を曖昧にしたまま進めると、提示額を見た瞬間に判断軸が変わります。会社については、工場を続ける、従業員の働く場所を残す、国産材の仕入れを維持するなどの希望を書きます。個人については、退任時期、生活資金、自宅や個人所有の土場、保証からの退出を別の紙に整理してください。
例えば、会社を引き継いでもらえても、社長が毎朝現場へ出る条件が数年間続けば、健康面を理由に売却する目的は果たせないかもしれません。逆に、価格が希望より低くても、退任の時期、従業員の処遇、金融機関との整理が明確なら、家族と安心して次の生活を計画できることがあります。金額以外の希望も交渉する対象です。
必須条件と相談可能な条件に分ける
すべてを必須にすると、適合する買い手が狭くなります。一方で、何も決めずに相手へ合わせると、後から重要な条件を取り戻すのが難しくなります。「決済と同時の経営者保証解除」「特定拠点での雇用継続」など、譲れないものを少数に絞ります。その上で、屋号、社長の役職、設備投資の順序、退任後の顧問契約など、条件次第で調整できるものを分けます。
条件は、相手が実行できるかを確認できる形に直すことも重要です。「社員を大切にする」だけでは解釈が広すぎます。対象者、雇用形態、勤務地、給与や手当の扱い、変更を検討する場合の協議手続などへ落とし込みます。将来の雇用を永久に保証する契約が当然に結べるわけではありませんが、曖昧な希望より、確認可能な約束の方が交渉に役立ちます。
売却以外の選択肢も同じ前提で比較する
単独経営を続ける、親族や従業員へ承継する、一部事業だけを譲る、段階的に資本を受け入れる、計画的に事業を終える。比較する際には、どの案にも今後の設備更新、運転資金、人員補充、経営者の労働時間を入れます。売却案だけに費用を積み上げ、現状維持は費用ゼロと考える比較は、公平ではありません。
当センターの見解:木材事業の承継では、会社が黒字かどうかと、社長が経営を続けられるかどうかが一致しないことがあります。社長の目利き、保証、早朝配送、仕入先との個人的関係で黒字が保たれている場合、承継の準備はその負担を見えるようにすることから始まります。売却を決める前に着手しても、単独経営の改善に使える作業です。
2.親族内承継・従業員承継・第三者への売却を比較する
経営を担う人、株式を持つ人、資金を出す人を分けて考える
後継者候補が現場をよく知っていても、株式を買う資金、借入への対応、経営判断への覚悟まで揃っているとは限りません。反対に、株式の取得資金があっても、工場と商流を運営する人がいなければ事業は安定しません。承継方法を検討する際は、経営責任、所有権、資金の三つを誰が担うかを書き出します。
親族内承継では、後継者本人の意思に加え、株式を持つ家族、土地を持つ家族、経営に関わらない家族の関係を整理します。従業員承継では、買収資金だけでなく、承継後の設備投資と運転資金を残せるかが大切です。第三者への売却では、経営基盤や販路を補える可能性がある一方、相手の経営方針や統合計画を確認する必要があります。
| 方法 | 最初に確かめる点 | 木材事業で見落としやすい点 |
|---|---|---|
| 親族内承継 | 本人の意思、経営能力、株式と財産の整理 | 会社の土地と家族名義の土場が混在していないか |
| 従業員・役員承継 | 取得資金、経営体制、金融機関との調整 | 株式取得後にも季節仕入れと設備更新の資金が残るか |
| 第三者への株式譲渡 | 買い手の資金、運営能力、契約条件 | 社長個人の仕入関係や個人所有不動産が会社と別になっていないか |
| 一部事業の譲渡 | 移す資産・契約・人員と、残す会社の運営 | 共通の乾燥設備、配送、経理費用をどう分けるか |
| 段階的な資本参加 | 議決権、追加取得条件、最終的な退出方法 | 少数株主の段階で設備投資や配当を誰が決めるか |
株式譲渡と事業譲渡では、売却代金の受取人も違う
株式譲渡では、原則として株主が株式を売り、会社の法人格は続きます。事業譲渡では、会社等が特定の事業を譲り、会社による譲渡なら対価はまず会社に入ります。同じ「8,000万円で売る」という表現でも、個人株主が受け取る株式代金と、会社が受け取る事業の対価は同じ意味ではありません。会社に残る借入や費用、個人へ資金を移す方法まで含めて比較します。
株式譲渡でも、株主変更により取引先への通知や承諾が必要になる契約があります。事業譲渡でも、どの契約・債務・従業員を移すかは、当事者の合意だけで完結しない場合があります。税負担や許認可を一つの一般論で決めず、具体的な資産・契約の一覧に基づいて手続を確認することが、後の価格変更を減らします。
当センターの見解:「株式譲渡の方が高く売れる」「事業譲渡なら問題を切り離せる」といった結論から入るべきではありません。買い手が必要とする商流を途切れさせず、売主に残る負担を明らかにできる方法を選びます。とくに木材卸と製材を併営する会社は、一部だけ譲った後の共通経費が残存事業を圧迫しないか、分割後の損益を作る必要があります。
3.木材業界の動向を、自社の売却判断へ結び付ける
木材業界の将来を「住宅が減るから厳しい」「国産材の時代だから有望」という一言で評価することはできません。原木、製材、乾燥、プレカット、卸売では、同じ市場変化を受けても利益への影響が異なります。会社を売却するオーナーにとって重要なのは、自社がどの需要を受け止め、どの工程で利益を生み、その機能を次の経営者へ引き継げるのかです。以下では2026年9月14日までに確認した公表情報を基に、木材M&Aと事業承継の判断に結び付くポイントを解説します。各社への影響についての考察は、統計自体の結論とは区別した当センターの見解です。
総需要の増加と、建築用材の需要を分けて読む
林野庁の2024年木材需給表によると、総需要量は丸太換算で8,187万4千立方メートル、前年比2.5%増でした。一方で用材需要は0.4%減、燃料材需要は11.0%増です。総需要が増えたという見出しから、住宅用の柱や梁を扱う会社の市場も同じだけ伸びたとは判断できません。木材自給率は42.5%ですが、建築用材等では52.9%と対象範囲で変わります。これらは金額ではなく材積を基礎にした指標です。出典:林野庁・2024年木材需給表
売却準備では、売上を住宅構造材、内装・造作材、梱包・土木用途、燃料・チップなどに分け、上位顧客の用途まで確認します。製品名が同じでも、使われる現場が違えば需要の変動は異なるためです。売上金額だけでなく出荷材積と粗利も添えると、単価上昇による増収なのか、出荷量の増加なのかが見えます。顧客から最終用途を確認できない取引は、推測で分類せず「用途未確認」として残した方が資料の信頼性を保てます。
特に、副産物の販売が本業の採算を支えている会社では、端材や樹皮の売上を小さな付随収入として扱わないことが大切です。受入先、引取条件、運搬費まで含めて把握します。主製品の粗利が良く見えても、副産物の引取りが止まれば保管や処理の費用が生じ得ます。買い手に説明すべき強みは「燃料需要が伸びる」という一般論より、主製品から副産物まで無理なく販売できる仕組みです。
住宅着工の減少を、そのまま自社売上の減少率にしない
国土交通省による2025年の新設住宅着工は740,667戸で、前年比6.5%減となりました。これは2025年1月から12月の年計で、木造住宅だけを集計した数値ではありません。また、直近の2026年7月は前年同月比8.2%増でしたが、季節調整済年率換算値では前月比1.6%減でした。比較する期間によって見え方が異なり、単月の反発をもって長期的な回復とはいえません。出典:2025年住宅着工、2026年7月住宅着工
木材会社への発注、プレカット加工、建築現場への納材、住宅の着工統計には時間差があります。工務店からの相談件数が増えていても、仕様確定や建築確認が進まなければ加工日程は固まりません。オーナーは受注残を総額だけで説明せず、見積段階、正式発注済み、図面確定済み、加工日確定済み、出荷待ちに分けて示すとよいでしょう。同じ受注残でも、翌月の売上に変わる確度が違うからです。
地域差も無視できません。全国統計が弱くても、営業圏で工務店の引継ぎ先として選ばれ、取引先数が増える会社はあり得ます。反対に、好調な地域でも一社の住宅会社に依存していれば、発注方針の変更に左右されます。商圏別の売上、顧客別の継続率、失注理由を並べ、全国の市場変化と自社の競争力を分けて説明することが、買い手との建設的な協議につながります。
製材工場では、設備の大きさより工程全体の詰まりを確認する
林野庁は、製材工場の規模拡大とともに、地域の関係者が連携して乾燥材などを供給する動きを紹介しています。製材から乾燥、仕上げ、販売までを自社で行う形もあれば、特定工程に集中する形もあります。M&Aでも、すべてを一社に集めることだけが事業価値の向上ではありません。買い手の不足する工程を補えるかが重要です。出典:林野庁・木材産業の動向
工場見学では、製材機の名目能力に注目が集まりがちです。しかし、実際の出荷能力は、原木の選別、桟積み、乾燥、養生、仕上げ、検査、積込みのどこで滞るかによって変わります。乾燥炉が満杯なら製材を増やしても仕掛品が増えるだけかもしれません。逆に乾燥炉に余力があれば、買い手の他工場から受託する余地があります。稼働率は工場全体の一つの数字より、主要工程別に説明する方が役立ちます。
価格と在庫は「含み益」より、いつ売れて資金になるかを見る
以下の製材統計は概数です。農林水産省の2026年7月の製材統計第1報では、製材品の出荷量は66万4千立方メートル、前年同月比0.3%減、月末在庫は112万6千立方メートル、同8.0%減でした。全国在庫が減っていても、自社の特定規格が売りやすくなったとは限りません。なお、この統計は2025年1月から在庫算出方法を変更しているため、以前の期間を含めた比較には注意が必要です。出典:農林水産省・2026年7月製材統計
市場価格と自社の帳簿価格の比較には、取引段階をそろえる必要があります。原木の価格、卸売価格、工場出荷価格、輸入金額を輸入量で割った平均単価は、それぞれ意味が異なります。乾燥の有無や規格構成が変われば平均単価も動きます。公表価格は方向を確認する材料とし、在庫一品ごとの値付けには実際の販売条件を使います。出典:農林水産省・木材価格統計の概要
プレカットの価値は加工能力に加え、図面と納期を管理する力にある
2024年の木造軸組工法におけるプレカット加工率は94%とされます。普及が進んだ事業では、加工機があること自体に加え、どの工務店へ、どのサービスを提供できるかが競争力になります。国土交通省が案内する2025年4月の建築制度改正では、省エネ基準適合の対象拡大や木造住宅等の確認手続の見直しが行われました。出典:林野庁・プレカット製造業、国土交通省・改正概要
売却説明では、CAD担当者の人数だけでなく、一人で対応できる範囲、図面の確認手順、仕様変更の履歴、加工開始の承認方法を整理します。設計変更による再加工、追加運搬、現場での不足材対応がどの程度発生しているかも有用です。工務店にとって納期の読みやすい会社は選びやすく、買い手も顧客維持の理由を理解できます。ただし、構造設計や確認申請について、誰がどの責任を担うかは契約と業務実態で確かめます。
一棟当たりの単価が高い案件でも、図面修正の回数が多ければ採算は下がります。加工坪数や棟数に加え、見積りから加工確定までにかかった工数を確認すると、無料対応が過大になっていないか分かります。M&A後に人員を減らして利益を上げる案も、こうした前工程を担う人まで失うと顧客対応力を損ねます。間接部門に見える仕事の中に継続受注の理由があるため、削減額だけで判断しないことが大切です。
非住宅・輸出への展開は、成長余地と既存の受注を分けて評価する
住宅以外の建築用途や輸出は、販路を広げる選択肢です。2025年の木材輸出額は596億円で前年比10.8%増でした。ただし金額の増加と数量の増加は異なり、特定の国や製品への需要が自社にそのまま届くわけではありません。輸出に関心がある買い手へは、対象製品、顧客、仕様、価格条件を具体的に示す必要があります。出典:林野庁・木材輸出の取組
非住宅向けの大型案件では、引合いがあることと、継続的に利益を得られることを区別します。必要な性能、品質資料、加工精度、納材工程、設計者との調整体制に対応できるかを確認し、試作や認証、検査の費用を計画に含めます。大型案件を獲得するために小口の安定顧客への納期対応が弱くなるなら、その機会費用も考えます。新分野の売上計画は、契約済み、仕様調整中、営業開拓中に分けると実現性が伝わります。
輸出では、為替、海上輸送、代金回収、品質クレームへの対応を誰が担うかによって利益が変わります。商社経由の販売実績と自社による直接輸出の体制を混同しないことも大切です。買い手が既に持つ販路を利用する成長案は有効ですが、既存価格に将来の増益が全て上乗せされるとは限りません。必要な投資と実行リスクを含め、双方が実現可能と考えられる計画を作ることが交渉の出発点です。
合法木材の確認体制は、書類の有無からロットの追跡へ進める
2025年4月施行の改正クリーンウッド法では、川上・水際に当たる第1種木材関連事業者に、原材料情報の収集、合法性確認、記録の作成・保存、情報伝達等の義務が設けられました。一方、第2種事業者の情報受取・保存・伝達等は努力義務です。すべての木材会社が同じ義務を負うわけではなく、対象品と取引上の役割から整理します。出典:林野庁・クリーンウッド法の制度
M&Aの調査で実務上確かめたいのは、登録証やファイルがあるかだけではありません。任意の入荷ロットを選び、仕入先、樹種、伐採地域、確認の根拠、判断した担当者、出荷先へ伝えた情報をたどれるかを確認します。書類の保存場所が担当者のパソコンだけにある場合、退職や事業移管で継続できなくなる可能性があります。買い手が操作する状況を想定した説明手順が、引継ぎ後の負担を小さくします。
林野庁は、情報伝達や記録、報告等を行えるクリーンウッドシステムを無償で提供しています。導入済みであっても、実際の入荷・在庫・販売の管理と対応付いているかは別に確認します。逆に独自システムや紙の運用でも、必要な確認と保存を適切に実施できるなら、その手順を明確に説明する価値があります。出典:林野庁・クリーンウッドシステム
合法性確認、JASの品質・性能に関する確認、森林認証、取引先独自の調達基準は、目的と対象がそれぞれ異なります。一つの証明で全てが済むという資料は避け、取引ごとに必要な根拠を整理します。不足や運用のばらつきが見つかった場合は、売却交渉の後半まで伏せず、確認中の内容と是正方針を説明できる状態にします。体制の見える化は法令対応だけでなく、買い手が取引継続に必要な費用を見積もる助けになります。
業界ニュースを、買い手が確認できる会社の資料に変える
売却準備の最初の段階では、直近3年の年次推移と直近12か月の月次推移を、同じ分類で整理します。売上・粗利に出荷材積、主要工程の稼働、在庫日数を重ね、変化の理由を一つずつ説明できる状態を目指します。複数拠点がある会社では、共通費の配賦方法も示します。厳密そうに見える複雑な資料より、帳簿と現場の記録に戻って確かめられる資料の方が交渉に役立ちます。
| 市場で起きる変化 | 売主が確認する数字 | 買い手に伝える論点 |
|---|---|---|
| 住宅需要の変動 | 顧客別受注残・図面確定率・納材予定 | 売上の確度と地域内の競争力 |
| 原木や製品価格の変動 | 仕入単価・売単価・在庫日数 | 継続する利益と必要運転資金 |
| 品質要求の変化 | 歩留まり・格下げ・再加工・検査体制 | 品質を保つ人材と更新投資 |
| 調達情報の確認強化 | ロットと根拠資料の対応・担当者 | 引継ぎ後も継続できる管理体制 |
すぐに改善できない課題があっても、存在を把握し、選択肢と費用を説明できれば協議を進めやすくなります。木材会社の企業価値は業界平均の一つの数字で決まるものではありません。木を仕入れてから顧客へ納め、代金を回収するまでの流れの中にある強みを示し、買い手が引き継いだ後の姿を具体的に描くことが、納得できる木材M&A・事業承継につながります。
4.商流のどこを担うかで変わる買い手の評価
「木材会社」という分類から、一段具体的な説明へ進む
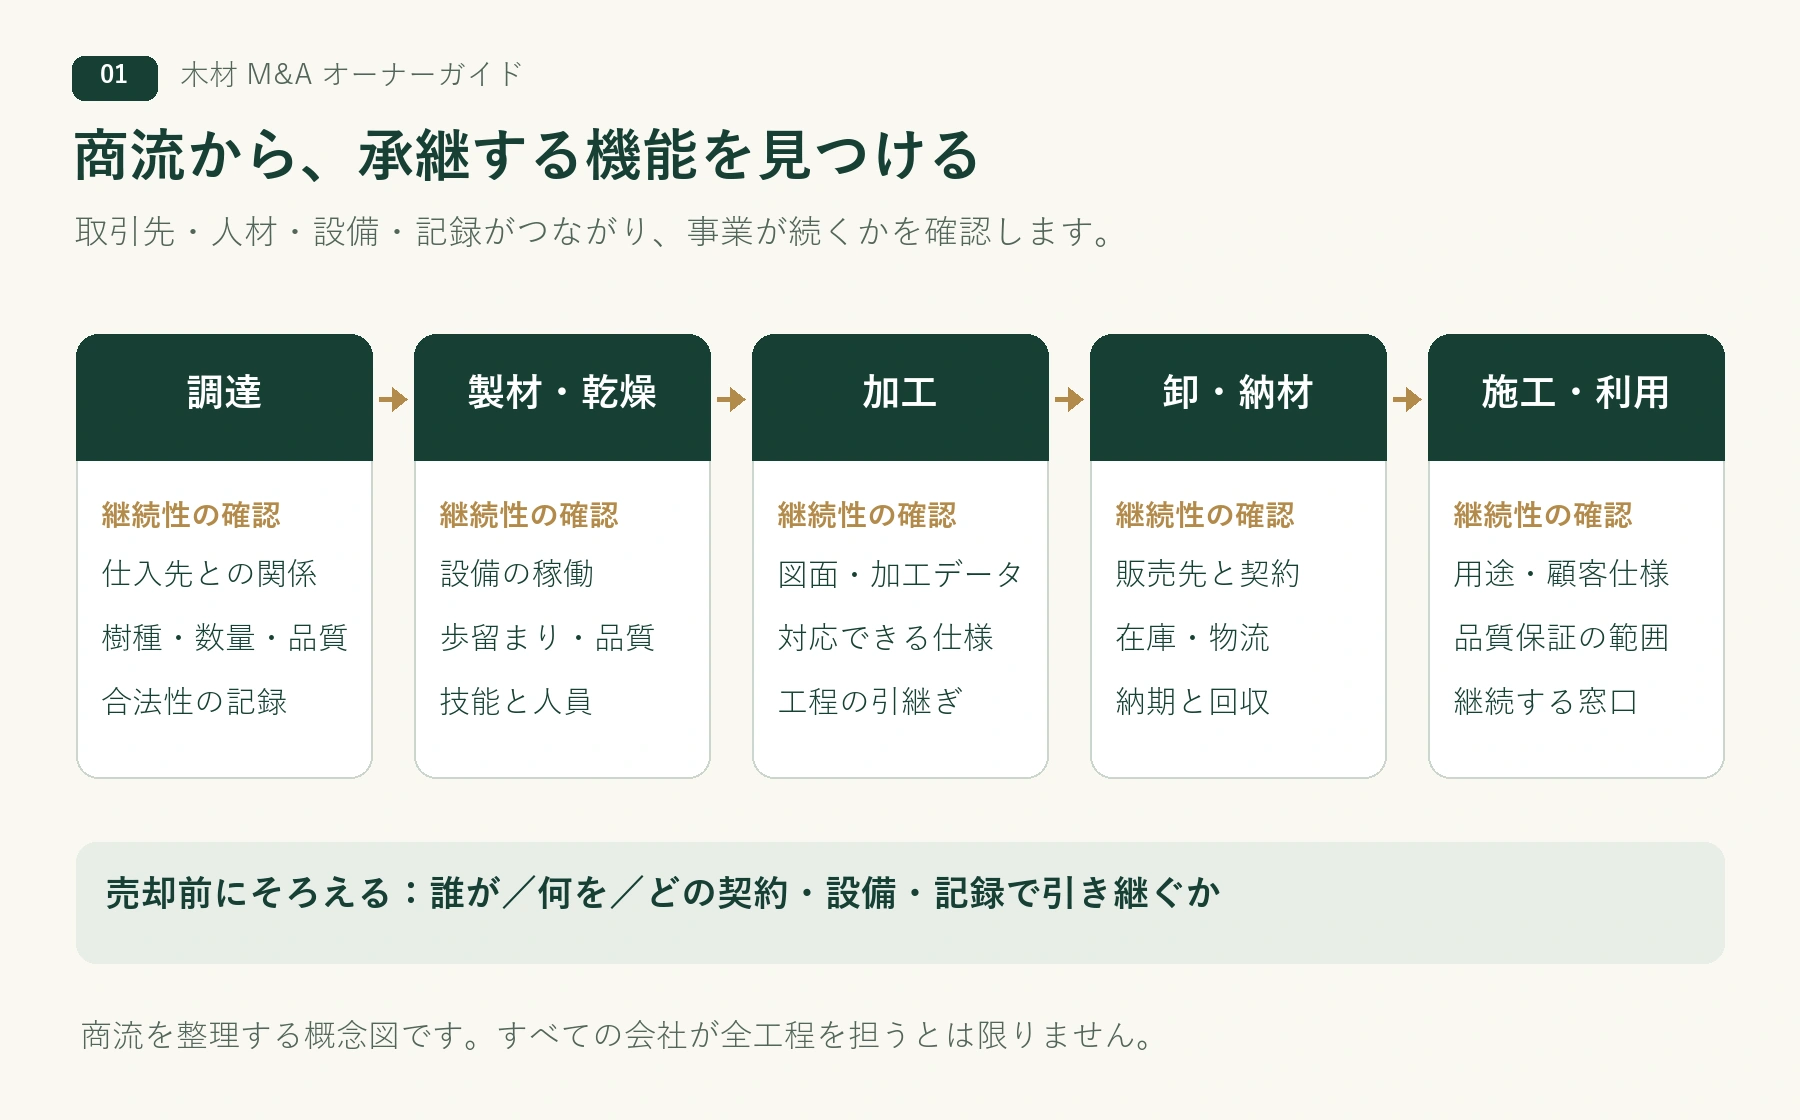
木材の供給には、伐採・集荷、原木市場、製材、乾燥、加工、流通、設計・施工、資源利用という複数の機能があります。一社がいくつもの役割を担うこともあります。売却説明では業種名だけでなく、どこで粗利を生み、どの工程で資金が止まり、どこに人材や設備の制約があるかを示します。同業の買い手と、川上・川下の買い手では、欲しい機能が違うからです。
例えば、乾燥設備に余力があっても、製材や選別が追いつかなければ追加受注を処理できません。工務店の顧客数が多くても、少量多頻度の配送で採算が悪ければ、顧客数だけを価値として説明しにくくなります。設備能力や顧客基盤を単体で誇るより、注文から納材までの流れの中で、どこまでを自社で再現できるかを説明します。
| 自社の機能 | 相手が確認したいこと | 示す資料の例 |
|---|---|---|
| 調達・集荷 | 必要な樹種・規格を継続して確保できるか | 仕入先別の数量、契約、代替先、季節変動 |
| 製材・乾燥 | 品質と採算を保って加工できるか | 歩留まり、含水率、ロット、停止履歴、燃料費 |
| プレカット・加工 | 設計情報を正確に生産と納期へつなげられるか | CAD担当体制、加工実績、外注、手直し記録 |
| 卸・納材 | 粗利と回収を伴う地域の受注基盤か | 顧客別粗利、売掛金年齢、配送ルート、返品 |
| 施工・木質建材 | 仕様承認から施工品質まで管理できるか | 案件別採算、検査、施工体制、保証対応 |
| チップ・再資源化 | 原料と受入先の両方が安定しているか | 由来、異物管理、許認可、受渡規格、物流費 |
相乗効果を売主の利益に先取りしない
買い手が保有する受注を自社工場へ回せば稼働率が上がる、買い手の調達網に入れば原料を安く買える。このような相乗効果は重要ですが、実現に必要な設備改造、教育、品質承認、物流費も生じます。買い手の計画利益を、すべて売主の現在利益へ加算して倍率をかけると、同じ効果を二重に価格へ反映するおそれがあります。
売主側で準備するのは、相手に検証可能な余地を見せることです。追加生産可能量はどの樹種・寸法・乾燥条件での数値か、納期が繁忙期でも守れるか、顧客の仕様変更に対応できるかを示します。買い手が独自に算定する効果と、自社が現状で稼ぐ利益を別に整理すれば、価格の上積みを議論する土台ができます。
売却資料に一つの取引の流れを入れる
当センターの見解:木材会社の強みを理解するには、代表的な受注を一つ選び、受注日、仕入れ、乾燥・加工、出荷、請求、入金まで追う方法が有効です。どの担当者が判断し、どの帳票が残るかを添えると、商流・人材・資金が同時に見えます。抽象的な「地域に強い会社」という説明を、買い手が承継できる仕組みの説明へ変えられます。
業態別の詳細は、製材所の後継者不在と承継準備、プレカット工場の人材と事業承継も参照してください。
5.木材M&Aの公開6事例から、買い手が求める機能を比較する
木材会社の売却では、同じ会社でも買い手候補によって評価の理由が変わります。材料を安定調達したい会社と、乾燥・加工能力を増やしたい会社では、必要な設備や人材、顧客との関係が違うためです。公表事例を自社の売却に生かすには、取引件数や金額を並べるだけでなく、事業のどの機能を引き継ぐ組み合わせだったのかを比較することが役立ちます。
以下は、当事者の公開発表を基にした事例A〜Fの比較です。事実紹介を絞り、売却準備に使える横断的な論点を整理しました。当センターの支援実績を示すものではありません。分析部分は公表情報から得た当センターの独自見解であり、当事者の非公開の交渉経緯、売却理由、査定内容を再現したものではありません。
比較の前提となる6件の公表事実
事例A:木材販売事業を新会社に承継して株式を譲渡。2022年5月27日の発表では、群馬県の木材・建築資材販売会社から会社分割で全事業と従業員を承継する新会社について、買い手グループが全株式を取得する契約を公表しました。予定実行日は同年7月1日。初回発表は価格非開示でしたが、後の有価証券報告書では取得価額が100万円と開示されています。事例Aの当事者発表、後の取得価額開示
事例B:地域の合板・建材販売拠点を取得。2022年6月15日の発表では、熊本県玉名市を拠点に合板・建築資材の販売や工事を営む会社の全株式取得を公表しました。九州中部の拠点拡充を目的とし、予定実行日は同年7月1日。初回発表は価格非開示でしたが、後の有価証券報告書に取得価額6,900万円が記載されています。事例Bの当事者発表、後の取得価額開示
事例C:調達・製材・乾燥・プレカットと住宅販売を結び付ける取得。2021年6月10日、無垢材を使う木造住宅会社の全株式取得を公表。発表には山林育成から加工・施工までの一貫体制が記載されています。株式対価は25億6,800万円、取得関連費用等の概算1億5,000万円は別枠です。取得完了は当事者の2021年8月12日発表で確認できます。事例Cの取得発表、取得完了発表
事例D:木造構法の設計・販売会社を取得。2021年7月1日、建設機材等のレンタル会社が富山県の木造構造物の設計・販売会社の発行済株式100%を取得したと発表しました。買い手は仮設構造物の事業に木造を加える意図を説明しています。同発表に取得価額の記載はありません。事例Dの当事者発表
事例E:木造作・内装工事の技術をグループに迎える取得。木造作工事を手がける京都の会社は、2021年4月1日に建設グループ傘下企業の完全子会社になったと公表しました。契約締結日は同年2月19日、実行日は4月1日です。木造・木質化建築の推進を掲げています。同発表に取得価額の記載はありません。事例Eの当事者発表
事例F:廃木材の処理と木材チップ製造を取得。2022年5月27日、岐阜県で木くず等の中間処理・チップ製造を行う会社の株式取得契約を公表しました。初回発表には取得比率と価格の記載がありません。後の有価証券報告書では2022年6月の子会社化と、2024年3月期末の間接所有を含む議決権100%を確認できます。事例Fの当事者発表、後の有価証券報告書
売り手が比較すべき6つの機能
次の表は、事例の買収価格を採点する表ではありません。公表された事業の組み合わせから、オーナーが自社の説明資料に何を加えるべきかを整理したものです。複数の機能を持つ会社は、どの機能が利益を生み、どの機能に追加投資が必要かを分けて示します。
| 比較する機能 | 考える材料となる事例 | 売却前に示したい証拠 |
|---|---|---|
| 原木・製品の調達網 | A・C | 樹種・等級別仕入、継続条件、代替調達先 |
| 製材・乾燥・加工能力 | C・D | 工程別処理量、歩留まり、品質記録、更新計画 |
| 施工力と販路の接続 | B・C・E | 受注から納材・施工までの役割、工程別粗利 |
| 木質原料の集荷・処理 | F | 集荷元、性状、受入条件、運搬費、販売条件 |
| 技術者・技能者の継続 | D・E | 担当可能業務、育成段階、技術情報の保管 |
| 地域顧客との関係 | A・B | 継続取引、配送採算、回収状況、担当者分散 |
比較1:調達網の価値は「仕入先の数」より継続条件で説明する
事例Aのような地域流通と、事例Cのような調達から加工・販売までの一貫事業では、調達網の意味が異なります。前者では顧客が必要とする品目をそろえ、納期どおり届けるための仕入れが重要です。後者では加工設備に適した原料を確保し、品質と生産計画を維持する役割が加わります。自社がどちらに強いのかを明確にすると、候補企業への説明が具体的になります。
M&Aアドバイザーの視点では、「昔から付き合いがある」という説明を、数量、品質、価格決定、支払い、関係継続の条件へ分解することが第一歩です。年ごとの仕入総額だけでは価格上昇と数量増加を区別できません。主要樹種や等級ごとに数量と単価を分け、繁忙期にも確保できた量、代替調達を必要とした場面を整理すれば、調達の安定性を説明できます。
山林所有者、素材生産業者、原木市場、商社など、相手によって引継ぎ方も違います。経営者個人の関係に依存する取引は、次の担当者を同席させる機会を設けるなど、会社として関係を継続する準備が必要です。仕入先へ売却の話を早期に広く伝える必要はありません。まず社内の取引情報を整理し、必要な説明を誰がいつ行うかを引継ぎ計画に置きます。
原料調達に強い会社は、販売先の拡大によって加工量を増やしたい買い手と適合する可能性があります。一方、調達量が季節や特定先に偏るなら、買い手が持つ別の調達網と補い合えるかを検討します。重要なのは、仕入価格が今だけ安いことと、条件が変わっても安定供給できることを混同しないことです。後者を裏付ける記録が、承継後の事業計画を支えます。
比較2:加工能力は設備台数ではなく、売れる品質で測る
事例CとDを横に並べると、加工設備を持つことと、加工・建築の仕組みを設計できることは別の強みだと分かります。製材機や乾燥機を保有する会社は、設備の仕様に加えて、実際に処理できる原料と製品を説明します。設計・構法に強い会社は、協力工場や施工者が再現できる情報をどこまで備えているかが論点になります。
売却資料には、工場全体の年間生産量だけでなく、原料選別、製材、乾燥、仕上げ、プレカット等の工程ごとの処理量を載せることを勧めます。一工程に余裕があっても、乾燥時間や人員配置が制約になれば全体の増産につながりません。予定数量と実績数量の差、段取り替え、修繕停止、外注に回した数量を整理すると、買い手が実現できる増産の範囲が見えます。
乾燥や品質管理の価値は、設備メーカー名だけでは伝わりません。材の含水率をどこでどう測定するか、出荷判定を誰が行うか、返品・再加工がどの程度発生したかを示します。特殊な品質を生み出す工程があるなら、作業条件、判断基準、測定記録をまとめます。技術情報の開示は守秘の段階に応じて行い、初期提案書へ詳細な製造条件をそのまま載せる必要はありません。
設備の簿価が低いことは、今後の投資が不要であることを意味しません。反対に、比較的新しい設備でも、自社の受注品目に合っていなければ高稼働にはつながりません。修繕履歴、メーカーの保守対応、交換部品、電力・燃料費、追加人員を含めて提示する方が、買い手は価格と投資額を一緒に検討できます。売却前に見栄えのためだけの更新を行うより、買い手の利用計画に沿って必要投資を説明することが有効です。
比較3:納材と施工を持つ会社は、どこで利益が残るかを分ける
事例B、C、Eには、木材・建材を販売する先に施工や建築需要があるという共通点があります。ただし、材料販売、加工、施工管理、専門工事では、利益の発生時点も負担するリスクも違います。売上高を一本にまとめると、仕入高騰の影響と工事原価の増加が混ざり、買い手が事業の強みを読み取りにくくなります。
売り手は、同じ案件で材料販売と工事受注が組み合わされている場合、契約別・機能別に収益を整理します。材料だけ納める取引、加工して納める取引、現場施工まで担う取引を区別し、配送、外注、現場対応を含めて採算を確認します。加工や施工を追加した結果、売上は増えても値引きや手直しが増えているなら、その要因も説明する必要があります。
独自分析として、施工を持つ木材会社の強みは、単に仕事の範囲が広いことではなく、設計変更や現場の条件を材料選定へ戻せることにあります。この連携を評価してもらうには、変更履歴、追加費用の請求、納期調整、手直し負担を担当者任せにしないことが大切です。受注前の見積りと終了後の原価を照合できれば、経験に基づく判断を組織の仕組みとして説明できます。
受注残も数量だけでは評価できません。着工の確度、仕様の確定度、価格変更の余地、前受金、外注手配、担当者を確認します。材料価格が変動する期間に固定価格で受けた案件は、売上の見込みと同時に将来負担の点検が必要です。良質な受注残とは、担当人員と材料を確保し、費用を見積もったうえで履行できる仕事です。買い手が引き継ぐ案件をその状態に近づけることが、契約前の信頼につながります。
比較4:木材チップ事業では、集荷と販売を一体で評価する
事例Fは、木材関連の買い手候補が製材・建材企業に限られないことを考える材料です。木質原料を受け入れ、選別・処理し、燃料等として供給する事業では、安定した集荷と安定した販売の両方が必要です。販売先の需要が強いという説明だけで、原料確保、処理能力、輸送距離の制約を省いてはいけません。
売却準備では、原料を集荷元と性状ごとに分けます。受入手数料を得る材料、代金を払って購入する材料、季節によって入荷が変わる材料をまとめて一つの数量にすると、収益構造が見えません。水分や異物が増えた場合に、選別、破砕、保管、出荷へどの程度負担が生じるかも整理します。原料の重量が増えても販売できる製品が同じ割合で増えるとは限りません。
距離の要素も重要です。受入先や販売先を地図上に置き、運搬の担当、積載条件、待機時間、戻り便の利用を確かめます。買い手の拠点を加えたら輸送が改善するのか、かえって長距離化するのかを検討します。「広域化すれば効率化する」という説明だけでは不十分です。現実のルートと費用を使って、どの取引をどう変えるのかを描くことが必要になります。
この分野では、取扱品目や処理内容に対応した許認可、記録、施設の管理状況を確認し、承継方法に応じた手続を整理します。屋外保管、粉じん、排水、騒音、火災防止などに関する日常管理も、継続運営の条件です。買い手へ説明する際は設備能力だけでなく、日々の運営を続けるために必要な人員と費用を示します。公開事例の価格が分からない場合に、燃料需要の話から倍率を推定することは適切ではありません。
比較5:人材価値は、技術の高さと引継ぎ可能性を分けて見る
事例Dの構法・設計と、事例Eの木造作・施工は、設備以外の価値を考える材料になります。専門人材の存在は強みですが、オーナーや一人の熟練者が不在になると見積りも出荷も止まる会社では、買い手が引き継ぐ不確実性も大きくなります。技能者の人数を列挙するだけでなく、誰がどの仕事を担当できるかを明らかにします。
職務ごとの一覧には、設計、積算、加工指示、機械操作、刃物や設備の調整、品質判定、現場対応、主要顧客との打合せを並べます。それぞれに主担当、補助担当、代替可能な担当を記録すると、承継に必要な育成が見えます。全員を一律に多能工へ変える必要はありません。止まると受注や生産に影響する工程から、バックアップを作ることが現実的です。
技術資料については、会社が保有する図面、設計データ、加工条件、顧客承認資料、特許や利用契約の所在を整理します。個人の端末や記憶にしか残っていない情報があれば、保存方法を決めます。共同開発や外部設計者が関わる資料は、会社が自由に利用できる範囲を確認しておきます。持っている情報と、承継後も使用できる情報は同じとは限りません。
従業員の継続勤務については、希望だけでなく働き方の条件を見ます。勤務地、通勤、賃金体系、繁忙期の負担、技術教育、上司との関係が変わる場合、何を維持し何を改善するかを検討します。買い手が人材確保を狙っていても、移転や制度変更で退職が生じれば想定した価値は実現しません。売り手オーナーの残留期間も、単なる「半年」「一年」ではなく、顧客紹介、見積り移管、技術教育など完了すべき仕事で定義することを勧めます。
比較6:顧客基盤は、売上上位表に配送と回収を重ねる
事例AとBのような地域拠点の取得を検討する買い手には、地域で長く続いた顧客関係が魅力となり得ます。しかし、取引年数が長いだけでは採算は判断できません。頻繁な少量配送、急な納材変更、長い支払い条件、個別の値引きが重なれば、売上規模に対して利益や現金が残りにくいことがあります。
顧客別の一覧には売上と粗利益に加え、配送回数、平均納品量、返品、回収日数、滞留債権を重ねます。全件を厳密に配賦することが難しい場合でも、主要顧客や典型的な取引から始められます。小口の高頻度配送を他社拠点とまとめられるのか、同じ工務店に別品目を販売できるのかという検討は、こうした資料があって初めて具体化します。
売却前に収益性の低い顧客を一律に切る必要はありません。その顧客が他の取引につながる場合や、買い手側の配送網で採算を改善できる場合もあります。まず赤字の原因が価格、距離、数量、品質対応、回収のどこにあるかを把握します。そのうえで値上げ、まとめ配送、最低数量、標準納期など、何を変えれば関係を続けられるかを考えます。
もう一つの論点は、顧客との接点が会社に残るかです。オーナーだけが図面の読み取りや品目選定を助けている場合、顧客が買っているのは材料と同時に相談機能でもあります。相談内容や過去の提案を社内に残し、次の担当者が対応できるようにします。買い手には「顧客名簿がある」と説明するより、「誰が何を引き継げば顧客へのサービスが続くか」を示す方が役立ちます。
取得価額の比較で間違えやすい3つの境界
第一は、何を取得した価格かという境界です。事例Aは、会社分割によって事業を承継する新会社の株式取得です。元の会社そのものの全資産・全負債を価格に対応させることはできません。同じ社名に近い会社でも、承継対象、財務の範囲、利益の発生する期間が変われば比較条件が変わります。売り手は、譲渡対象の貸借対照表と、その事業の利益を対応させる必要があります。
第二は、株式対価と買い手の総支出の境界です。事例Cでは、初回発表の株式対価と取得関連費用等が区分されています。これらを混ぜた金額を「売主が受け取った価格」と呼ぶと、売却価格を過大に伝えてしまいます。株式価格、買い手負担の費用、借入金の返済、売り手側の税金や費用は、それぞれ別の数字です。オーナーの判断では最終的な手取額が必要ですが、それは取得発表の合計欄だけからは求められません。
第三は、いつの情報を使うかという境界です。事例A・Bは初回発表時には価格を開示せず、後の有価証券報告書で取得価額を示しています。事例Cでは初回予定と取得完了の時期が異なります。初回発表だけを基に「現在も非開示」「予定日に完了した」と断言せず、後続資料を確認する必要があります。記事中でも、公表時点と取得完了時点を区別して読むことが大切です。
当センターでは、これらの金額を公開されている営業利益で機械的に割って、木材業界の実取引倍率として提示しません。取得価額が株式価値なのか事業価値なのか、対応する利益期間、正常収益、現預金と有利子負債、事業外資産、承継する運転資金が確認できなければ、他社と比較できる倍率にはならないためです。公表事例の役割は、自社の価格を決めつけることではなく、比較に必要な条件を明らかにすることにあります。
同じ会社でも、買い手候補ごとに提案の焦点を変える
六つの機能を整理したら、候補企業ごとに「取得後に何を実現できるか」を一枚にまとめます。木材流通の買い手なら品ぞろえと配送網、加工企業なら原料と稼働率、住宅・建設企業なら品質と納期、エネルギー関連の買い手なら原料集荷と供給継続が出発点になります。ただし、候補企業の業種だけで意図を決めず、面談で課題と投資方針を確認します。
このとき、相乗効果のすべてを売却価格へ上乗せできると考えるのは早計です。増産には追加人員や設備が必要かもしれず、販路拡大には営業費がかかります。売り手は、自社単独でも続く利益と、組み合わせ後に実現し得る改善を分けて示します。改善に必要な投資と実行期間を併記すれば、買い手と話すべき論点が価格だけに偏りません。
提案の比較では、提示金額に加え、何を条件にしているかを確認します。株式を全部買うのか、事業だけを引き継ぐのか、不動産を借りるのか、オーナーに一定期間の勤務を求めるのかで内容が変わります。高い提示額でも、対象資産が広かったり、支払いが将来業績に連動したりするなら、単純な高低比較はできません。自社に残る負担まで含めて条件をそろえる必要があります。
6.木材会社の正常収益と評価対象をそろえる
木材会社を売るとき、工場、乾燥設備、原木、製品在庫、山林を持っていることと、それらを次の経営者が利益につなげられることは、分けて確かめます。木材M&Aの評価では、材料を調達し、加工し、販売代金を回収するまでの仕組みを引き継げるかが中心になります。資産の多さだけでも、直近の利益だけでも、オーナーが比較したい価値を十分に表せません。
全株式、特定工場、山林を含む事業では評価の対象が変わる
全株式を譲渡するなら、対象会社が保有する資産と負債、その会社の契約や事業を調べます。一つの工場を事業譲渡するなら、移転対象の機械、従業員、在庫、販売契約、土地の使用権などを列挙します。山林は会社保有か個人保有かで売買の主体が異なり、個人保有の山林が会社の株式価値に自動的に入るわけではありません。
例えば、製材と建材卸を営む会社で、オーナーが山林を持ち続ける場合、買い手が引き継ぐのは山林そのものではなく、将来の原木供給契約になることがあります。数量、樹種、価格改定、伐採時期、輸送費負担を決めなければ、従来の仕入条件で利益を再現できるか分かりません。対象を一枚に整理することで、価格の違いが倍率の差なのか、譲渡範囲の差なのかを判別できます。
収益・資産・将来資金を、異なる問いへの答えとして使う
収益を基にした倍率評価は、現在の事業が継続して生む利益を比較する方法です。時価純資産法は、在庫や土地、機械、負債の実態を確かめる方法です。DCF法は、将来の営業資金から必要投資等を差し引いた資金を現在の価値に換算する方法です。中小企業庁の参考資料でも複数の算定方法が整理されています。出典:中小企業庁・中小M&Aガイドライン
これらの算定額を足したり、根拠なく平均したりする必要はありません。土地の含み益が大きい一方で製材利益が小さいなら、営業を続ける価値と資産を別の用途に使う価値が違うということです。当センターは、評価方法を希望価格に合わせて選ぶより、各方法の差が何に由来するかを説明することを重視します。継続雇用や工場の存続を望む場合、その条件で成立する価値を検討します。
木材会社の正常収益は、相場差益と加工の実力を分けて作る
木材の価格が上がった年に、以前仕入れた原木や製品を高く販売できれば、利益は増えます。しかし、同じ価格で補充できなければ、その粗利が翌年も続くとは限りません。反対に、高値で確保した在庫を消化したため直近期の利益が低下した場合、その影響が今後も続くかを見極めます。正常収益は、最も利益の出た年を選ぶ作業ではなく、買収後に繰り返せる採算を説明する作業です。
数量・販売単価・原料原価・歩留まりを同じ期間で見る
製品別の売上を立方メートル当たりの単価と数量に分け、使用した原木の樹種・等級・仕入時期、加工後に販売できた量を対応させます。乾燥材と未乾燥材、規格品と特注品、製品販売と賃加工をまとめた平均単価だけでは、値上げと製品構成の変化を区別できません。木取りの工夫による歩留まり改善と、たまたま状態の良い原木が入った効果も分けます。
粗利からは乾燥用の燃料、電力、接着剤、外注加工、梱包、配送、戻り品対応などを確認します。端材やチップの販売収入があるなら、その数量、契約、輸送負担まで含めます。副産物の収入を利益に含めながら、処理や運搬の費用だけを一時費用として除くような正常化は避けます。
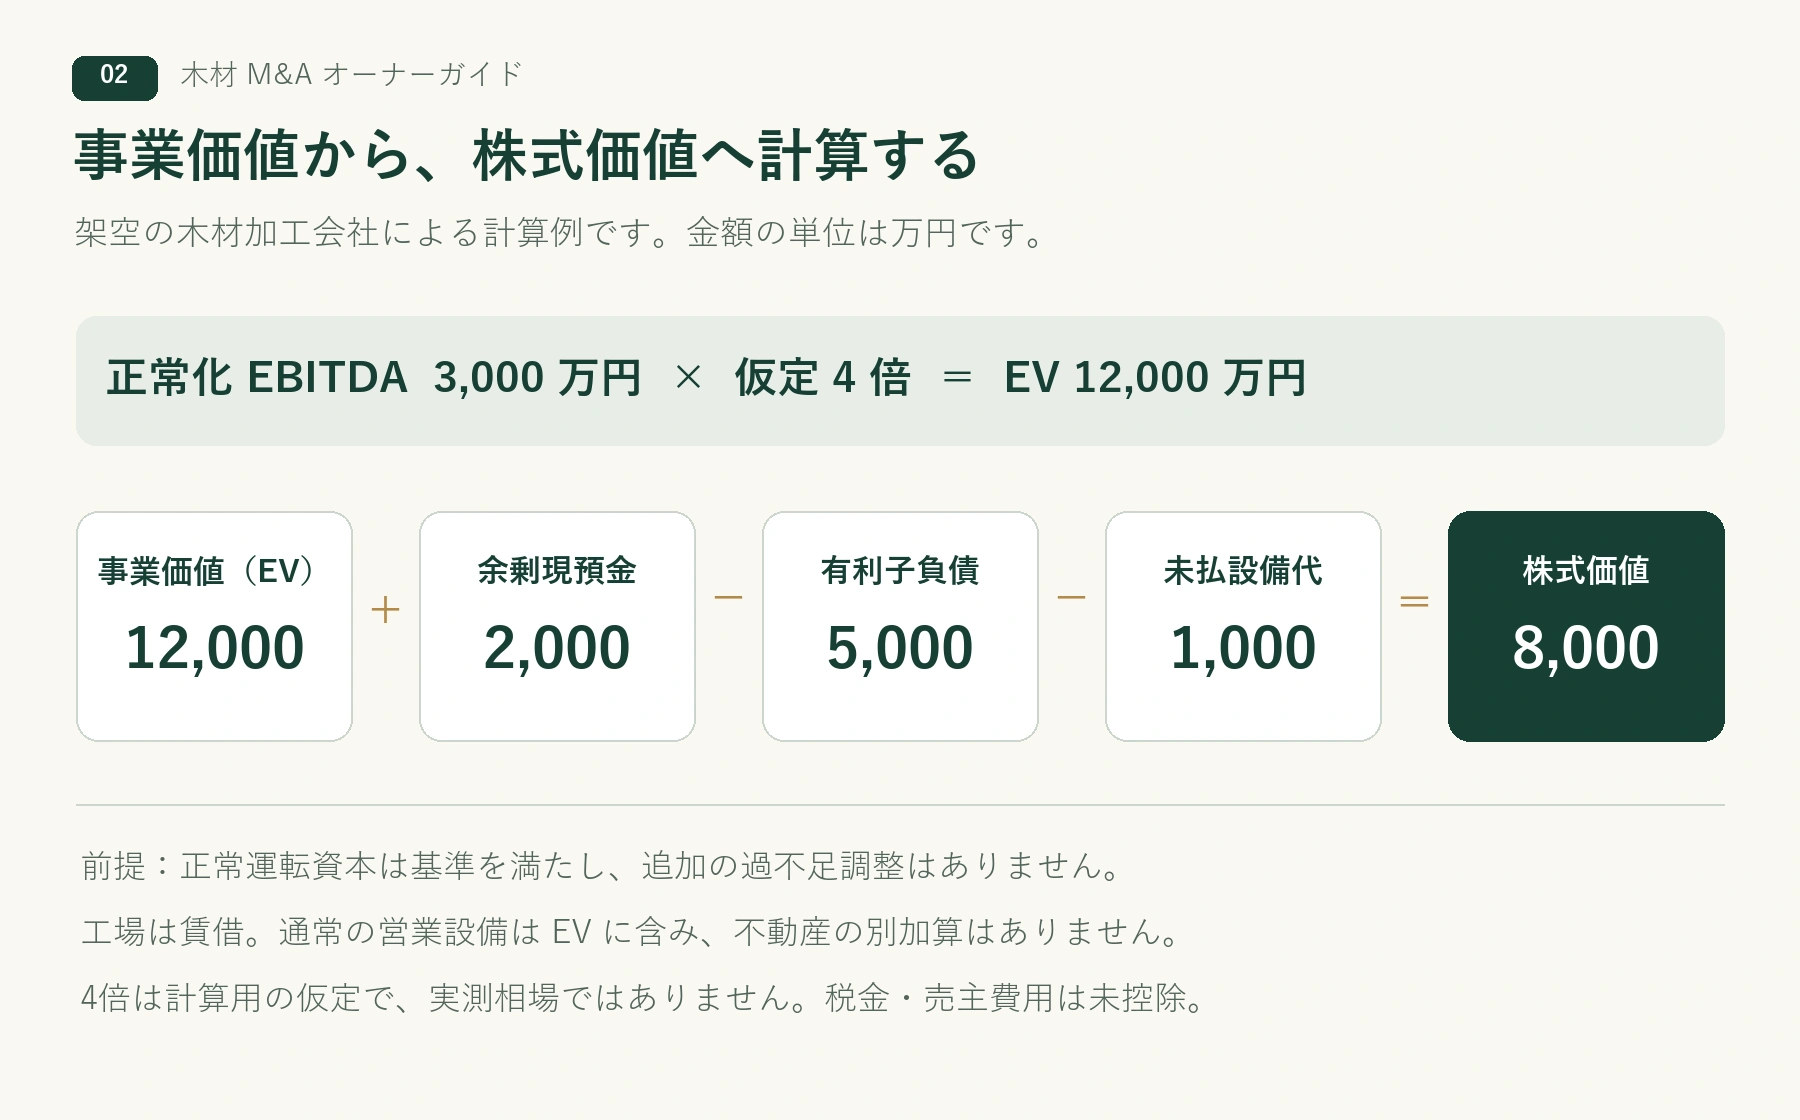
正常化EBITDA3,000万円の仮定モデル
以下は計算を理解するための架空の木材加工会社です。実在する成約案件や当センターの査定ではありません。工場は賃借し、通常の賃料を費用に含め、山林や余剰不動産は保有していないものとします。EBITDAは、ここでは営業利益に減価償却費を加えた金額から必要な調整を行う指標です。設備投資や運転資金増加を差し引いた現金収支そのものではありません。
| 項目 | 金額 | 確認する前提 |
|---|---|---|
| 営業利益 | 1,800 | 直近期の帳簿上の利益 |
| 減価償却費 | +1,000 | 営業利益に含まれる償却費を加算 |
| 調整前EBITDA | 2,800 | 1,800+1,000 |
| 一度限りの機械移設費 | +400 | 当期に費用計上し再発しない設定 |
| 退任者と後任の費用差 | +200 | 退任で消える負担1,000から後任負担800を控除 |
| 継続しない助成収益 | -200 | 営業利益に含まれている一時収益を除外 |
| 燃料等の通常費用への見直し | -200 | 翌期以降の継続的負担増という仮定 |
| 正常化EBITDA | 3,000 | 2,800+400+200-200-200 |
機械移設費400万円を加えるなら、請求書だけでなく費用計上の記録を示します。資産計上した設備代を同じように全額加えることはできません。退任者の負担1,000万円も、原木の目利き、仕入交渉、乾燥条件の判断を後任が担う費用800万円と対応させます。技能を引き継ぐ時間や教育費が別途必要なら、その負担も検討します。
当センターの見解では、木材会社の利益を支える技能は「社長しかできない」という説明のままでは評価へつなげにくいものです。樹種や寸法に応じた加工条件、不良率、出荷判定を記録し、他の担当者でも同じ判断ができるところまで示すことが、引退後の収益を説明する材料になります。
7.木材M&Aの評価倍率と株式価値を計算する
木材関連の公開買収で価格が分かっても、対象株式の割合、借入、現預金、対象事業の利益が分からなければ、EV/EBITDA倍率を正確に算出できません。売上高だけを使って利益を推測したり、木材以外の事業を含む会社の倍率を製材工場の相場に置き換えたりしないことが大切です。
M&A支援機関登録制度の2024年度EV/EBITDA業種別公開一覧では、サンプル数20件以上の業種が表示されています。確認した一覧には木材・木製品製造業の独立した行がなく、そこから木材業界固有の倍率を示すことはできません。非表示は取引がなかったという意味ではありません。報告案件と算出可能な財務データに基づく集計という制約もあります。出典:登録支援機関を通じた中小M&Aの集計結果
仮定2倍・3倍・4倍・5倍で株式価値の変化を見る
次の倍率は、木材業界の実測相場でも推奨倍率でもありません。正常化EBITDA3,000万円に対して、評価の前提が変わったときの金額の差を示す仮定です。本例のEVは営業事業の価値を意味し、通常の営業設備と正常水準の運転資本を含みます。
| 仮定倍率 | 正常化EBITDA | EV | 調整後の株式価値 |
|---|---|---|---|
| 2倍 | 3,000 | 6,000 | 2,000 |
| 3倍 | 3,000 | 9,000 | 5,000 |
| 4倍 | 3,000 | 12,000 | 8,000 |
| 5倍 | 3,000 | 15,000 | 11,000 |
共通の調整は、加算対象として合意する余剰現預金2,000万円、有利子負債5,000万円、負債に準じる未払設備代1,000万円です。未払設備代は既に取得した機械に関する確定債務で、通常の営業運転資本には含めない設定です。基本例では正常運転資本を基準どおりに引き渡し、追加の過不足調整はないものとします。
仮定4倍の株式価値=3,000万円×4+2,000万円-5,000万円-1,000万円=8,000万円です。余剰現預金の範囲は、事業継続に必要な資金を検討して合意します。通帳残高をすべて余剰と扱う計算ではありません。設備は営業事業の価値に含まれているため、同じ機械の売却見込額を株式価値へ重ねて加算しません。
また、倍率4倍を維持しても、正常化EBITDAが500万円下がればEVは2,000万円下がります。適用倍率の細かな交渉だけに集中すると、原料の仕入条件や乾燥コストの見落としによる利益の差の方が大きいことがあります。比較案件を探す作業と、自社の利益を検証する作業を並行して進めます。
8.在庫・運転資金・設備・山林を価格へ反映する
木材在庫は、数量・品質・売れる用途・権利を結び付けて評価する
原木、乾燥途中の仕掛品、完成した構造材、特注加工済み製品では、換金までの工程と費用が異なります。帳簿に「木材在庫5,500万円」と記載されていても、そのまま同額の対価を説明できるとは限りません。買い手に渡す在庫一覧は、仕入れと製造の管理資料を兼ねる形で作ると、調査にも日常経営にも使えます。
現物を見ながら、ロットと帳簿を照合する
一覧にはロット番号、保管場所、所有者、樹種、寸法、数量・材積、取得日、取得原価、加工段階、含水率等の品質記録、予定販売先を載せます。委託加工のために預かっている顧客材は、自社で販売できる在庫と区別します。外部倉庫や加工先にある自社材も含め、会社の帳簿・現場の表示・取引先の確認が一致するようにします。
割れ、反り、変色などがある材も、用途を変えて販売できる場合と処分が必要な場合があります。「古いから一律半額」「国産材だから値落ちしない」といった扱いでは、実態を示せません。用途変更後の販売価格、再加工・乾燥・配送費、販売までの期間を記録し、過去の同等品の販売実績や具体的な注文と照合します。
企業会計基準委員会の棚卸資産の会計基準は、通常の販売目的の在庫について収益性の低下を評価に反映する考え方を示しています。実際に適用する会計の枠組みと、M&Aで合意する価格調整は区別し、帳簿上の評価が正しいことだけで売買価格が確定すると考えません。出典:企業会計基準委員会・棚卸資産の評価に関する会計基準
乾燥中の材と特注品を、完成品価格で数えない
乾燥途中の材には、残る燃料費、作業費、期間、乾燥不良の可能性があります。完成予定の材積に完成品の売価を掛けるだけでは、完成までの負担と販売費が抜けます。工程別の進捗、乾燥履歴、歩留まりを確かめ、仕掛品の評価に使う原価と回収見込みを整理します。
建築現場向けの特注品は、加工が進んでいても顧客都合で納期が延期される場合があります。注文の取消条件、設計変更、保管料、検収、代金請求の時期を確認します。特定の現場でしか使えない部材なら、完成していることと容易に販売できることは別です。当センターは、在庫金額の交渉で「何年置いたか」だけでなく「次に誰が、どの仕様で、いつ買うか」を説明することを重視します。
正常運転資本を決め、在庫と借入を二度調整しない
木材業では、原料をまとめて購入し、乾燥や加工を経て販売し、顧客の支払日まで待つ間に資金が必要です。利益が増えていても、原木購入と売上代金回収の間隔が広がれば資金繰りは厳しくなります。売却交渉では、買い手へどれだけの営業資産と営業負債を残す前提なのかを先に決めます。
基本例と、運転資本が不足する別例を分ける
前述の株式価値8,000万円は、正常運転資本が基準どおりある場合です。ここから別の条件として、基準6,000万円に対して実際は5,500万円で、その不足分を価格調整する合意があると仮定します。この場合、株式価値は8,000万円-500万円=7,500万円です。契約で過不足調整を設けない取引に、この控除が自動的に適用されるわけではありません。
実額5,500万円の内訳を、売掛金4,500万円、通常在庫5,500万円、営業上の前払費用200万円、買掛金4,000万円、通常の営業未払費用700万円とします。4,500+5,500+200-4,000-700=5,500です。現預金、有利子負債、既に負債類似項目として控除した未払設備代1,000万円は、この運転資本の計算には入れません。
基準の6,000万円を決める際は、月次残高から通常必要な水準を検討します。冬季の伐採・搬出条件、輸入材の船積み、建築需要の繁閑、乾燥期間、顧客の検収時期などを踏まえ、決算月だけで基準を決めません。原料不足に備えた在庫が必要か、単に回転しない材が残っているかも区別します。
価格調整表は、同じ明細の置き場所を決める
在庫を正常運転資本に含める設計では、その在庫を株式価値へもう一度加算しません。在庫金融として借りた資金を有利子負債で控除するなら、同じ借入を運転資本からも控除しないようにします。購入済み設備の未払代金も、買掛金の中に埋もれたまま負債類似項目として別途引かないよう照合します。
滞留在庫の評価を下げる場合は、評価後残高を運転資本に使うのか、別の調整項目にするのかを合意します。同じ評価損を正常利益、在庫残高、追加補償へ機械的に重ねないことが大切です。ただし将来も繰り返し生じる歩留まり損や廃棄は、引渡日在庫の問題とは別に収益性へ影響するため、その違いを説明します。
設備と工場用地は、使える状態と必要投資を一緒に評価する
木材加工の設備は、取得価格が高いほど現在の価値も高いとは限りません。原料の径級や樹種、受注する寸法、乾燥品質、保守部品の供給、運転できる担当者との組合せで、買い手が使える能力が変わります。帳簿上の未償却残高、中古機械としての売却見込額、工場で継続使用する価値は、それぞれ違う数字です。
設備台帳を、工場が止まる順番で読み直す
製材機やプレカット機だけでなく、乾燥機、ボイラー、集じん、搬送、受電設備、検査機器の状態を確認します。主要機械に余力があっても、乾燥や出荷の工程が詰まれば生産量は増えません。能力の説明には仕様上の最大値だけでなく、稼働日数、段取り時間、停止理由、歩留まり、不良対応の実績を添えます。
更新計画は「今すぐ直さないと操業できないもの」「現在の能力を維持するもの」「新しい受注を取るための増強」に分けます。維持更新を先送りして見かけの資金収支を良くした計画と、将来の増産投資をすべて現在の売主負担とした計画のどちらも、そのまま受け入れる必要はありません。何のための支出か、投資しないと売上や品質がどう変わるかを確認します。
例えば、数年内に乾燥設備の更新が必要なら、更新見積りと停止期間を将来資金計画へ織り込みます。その負担を反映した収益価値に対し、同じ更新額を理由なく再び全額控除しないようにします。一方、過去に購入済みの設備代の未払いは、将来の更新計画とは別の債務です。本例で控除した未払設備代1,000万円と混同しません。
工場用地を別評価するなら、賃料の前提も変える
本例は賃借工場ですが、会社が工場の土地建物を保有する場合には別の検討が必要です。自社保有で賃料がかかっていない利益へ倍率を掛け、さらに土地建物を丸ごと上乗せすると、同じ資産の経済的効果を重ねることがあります。営業事業と不動産を分ける設計なら、事業利益に通常の賃料負担を反映し、そのうえで不動産価値を別途評価するなど、整合する方法を採ります。
オーナーが工場用地を持ち続ける場合は、賃料、契約期間、更新、修繕、設備撤去、原状回復を決めます。長年無償で使っていた隣地や進入路があれば、その使用権も確認します。大型車両が入れない、資材置場の使用が継続できないといった問題は、敷地の面積だけでは分かりません。工場を継続する条件が確定していることが、営業価値の説明につながります。
山林・立木・伐採権を、同じ資産として合算しない
木材会社が山林を保有しているときは、土地、そこに生育する立木、他者の山林から伐採・搬出する権利を分けます。土地の所有者と立木や伐採権の権利者が異なる場合もあり、登記事項だけで今後販売できる木材の量を確定できません。会社の資産なのか、オーナー個人の資産なのか、受託管理している森林なのかも最初に整理します。
面積より、権利と搬出後の採算を確認する
山林の評価には、所在地と境界、樹種、林齢、材積、地形、林道への接続、伐採時期、造林や管理の負担を検討します。立木の想定売上から伐採、集材、運送等にかかる費用を引いて考えるため、同じ材積でも採算は異なります。災害や損傷、保安林等の指定、共有者との調整があれば、利用可能な範囲と時期も変わります。
森林簿の数値を、現地調査で確認した数量と同じ確度で扱わないことも大切です。重要な山林は専門家による現況確認を検討し、境界や権利が未確定の箇所を図面で示します。地元関係者との口頭了解に依存した搬出路があれば、将来も使える根拠と必要な同意を整理します。売主の地元での信用が、法人の契約として引き継げるかを確かめます。
山林の将来収益を営業事業の計画に含めて評価した場合、その立木価値を無条件に追加しません。山林を別評価する場合には、営業事業が原木を調達する際の適切な仕入価格や取引条件を置き、評価範囲を分けます。山林の含み益で営業赤字を隠すより、どの資産から、いつ資金が生まれるかを説明する方が交渉の論点が明確になります。
所有権の移転と、伐採・開発の手続を区別する
地域森林計画の対象森林の土地を新たに取得した場合、原則として取得日から90日以内の所有者届出が必要です。国土利用計画法に基づく届出を提出している場合などの扱いも確認します。2026年4月から届出様式に国籍等の記載が追加されています。通常の株式譲渡で土地所有法人が変わらない場合と、土地を売買して所有者が変わる場合を同列にせず、取引の構造を自治体へ示して確認します。出典:林野庁・森林の土地の所有者届出制度
土地の取得だけで伐採や造成が自由になるわけではありません。伐採・造林の届出や状況報告、林地開発許可、保安林に関する手続は、場所と行為に応じて確認します。将来の工場拡張用地として評価する場合も、取得後に希望する利用ができるかを先に調べ、未確認の開発利益を確定した価値としません。出典:伐採・造林の届出等、出典:林地開発許可制度
認証・合法性・操業記録を、取引を続けられる証拠としてそろえる
木材会社の評価を支える資料は、決算書と資産台帳だけではありません。求められた仕様で製品を作り、その由来を説明し、同じ場所で供給を続けられる資料も、買い手の事業計画に必要です。以下はすべての会社に一律の許認可を求める趣旨ではなく、実施業務と取引条件に合わせて確認する項目です。
クリーンウッド法の対応を、仕入ロットからたどれるようにする
第3章の制度区分を踏まえ、自社の取引に必要な合法性確認と記録を整理します。買い手が引き継ぐ際に、情報へアクセスできる人、保存場所、取引先への伝達方法が変わる場合は、移管後も運用できるかを確かめます。
調査では、仕入先、樹種、伐採地域、証明書等を仕入ロットへ結び付け、加工・出荷後の記録までたどれるかを確認します。書類の欠落があれば即座に違法材と断定せず、確認済み事項と未確認事項、追加確認の方法を整理します。当センターは、合法性を説明する記録を事務負担としてだけ捉えず、次の経営者が既存の取引を継続するための情報資産として評価する視点を持っています。
認証証書だけで、工場の品質管理を評価しない
JAS認証を活用する工場は、対象規格、製品、工場の範囲、直近監査と指摘事項、品質管理担当者、検査設備の状態を確認します。農林水産省は、認証事業者に対し登録認証機関が施設維持管理や生産・品質管理等を定期監査する仕組みを説明しています。事業譲渡、工場移転、法人や認証範囲の変更がある場合は、必要な対応を認証機関へ事前に確かめます。出典:農林水産省・JAS制度
操業面では、騒音等の対象施設・指定地域、集じんやボイラーの管理、廃棄物処理、過去の苦情と改善記録を確認します。補助金で導入した設備は、交付決定や財産管理の条件を読み、譲渡・用途変更等で承認や精算が必要かを調べます。規制や補助条件は設備・地域・制度によって異なるため、全部の工場に同じ手続が必要とは扱いません。出典:環境省・騒音規制法の概要、出典:林野庁・補助金等交付等要綱
評価の説明資料は、「利益を再現する根拠」「引渡す資産の実態」「残る債務と必要投資」「取引と操業を続ける条件」の四つをつなげて作ります。株式価値8,000万円という仮定結果も、税金や売主負担費用を引く前の対価です。最終的には入金時期や残る義務まで含めて比較します。木材M&Aでは、工場や山林を多く持つことに加え、それぞれの価値を重ねず、買い手が確認できる形で示すことが、売却を検討するオーナーの判断を支えます。
9.買収監査では、売る範囲と残る責任を確定する
売却対象の一覧を、現場の地図と照合する
工場、倉庫、土場、事務所が同じ敷地に見えても、土地の所有者、借主、設備の所有者は別かもしれません。会社の設備が社長の土地に置かれている、隣接地を口約束で使っている、倉庫の一部を他社へ貸しているといった事情は、買い手にとって操業の継続性に関わります。登記や契約書だけでなく、実際の出入口、車両の動線、使用範囲を図にします。
株式を全部売る場合でも、社長個人が保有する土地は当然に移転しません。所有権を移す、賃貸借を続ける、期限を設けて移転するなど、事業が続く条件を別に決めます。売主が土地を残して賃料を受け取る案では、個人の収入だけでなく、会社の家賃負担と土地の修繕・管理負担も確認します。
調査事項を、価格・決済条件・引継ぎ課題に分ける
買い手の調査で課題が見つかっても、すべてが同じ種類の問題ではありません。回収困難な売掛金は価格への反映、重要な契約の承諾は決済前の条件、作業手順の文書化は承継後の計画に整理する、といった対応が考えられます。必要な許認可が間に合わず操業できない問題と、台帳の表記が不統一な問題を同列に扱わず、事業と資金への影響を判断します。
売主側も調査を受けるだけではありません。質問の前提が自社の運営と異なる場合は、資料と現場の説明で修正します。乾燥期間のために必要な在庫を、一律に長期滞留材と判断されたら、樹種、用途、受注との対応、実際の出荷履歴を示します。一方、売れる見込みが乏しい材をすべて「熟成価値」と説明するのも適切ではありません。
知らないことは、確認方法と期限を添えて答える
長く経営してきた会社には、経緯がはっきりしない取引や文書が残っていない合意もあります。質問に即答できないことより、確かめずに断言することの方が問題になりやすいものです。「契約書なし」「過去の担当者へ確認中」「金融機関へ照会予定」と状況を分け、誰がいつまでに確認するかを決めます。確認結果が変われば、以前の回答を更新したことも伝えます。
当センターの見解:調査の目的は、工場の弱点を並べることではなく、承継後に何を続けられるかの合意を作ることです。安全・品質・環境に関わる過去の事象は、対応と再発防止の記録まで示します。未処理の問題を早めに把握し、改善するか、価格や契約で扱うかを決めた方が、決済直前の交渉のやり直しを抑えられます。
10.売却資料と情報開示を、商流を守れる順序で整える
初期相談では、正確な概況を少ない資料で伝える
最初からすべての帳票を電子化しなければ相談できないわけではありません。まず直近数期の決算書、月次の売上・利益、概略の在庫、借入、設備、株主と不動産の関係を整理します。その段階で必要なのは完璧な体裁より、数値の対象期間や単位が分かることです。会計上の売上高と現場が把握する出荷金額に差があれば、その理由を書き添えます。
資料が少ない段階での価格は、調査後の確定額と同じ精度ではありません。初期価格の前提として、通常必要な在庫、設備更新、オーナー退任後の費用など、未確認事項を明示します。準備が進むほど上がる場合も下がる場合もあるため、最初の数字だけを独り歩きさせない説明が大切です。
木材会社の資料は、単位と紐付けをそろえる
立方メートル、本数、束、枚数、重量、加工坪数など、現場では複数の単位が使われます。換算条件を説明しないと、在庫の増減や歩留まりを誤って理解されます。標準寸法や含水状態によって重量も変わるため、一つの係数をすべての材へ当てはめないことが必要です。会計、販売、在庫のシステムが別なら、共通の管理番号や対応表を用意します。
| 資料 | つなげる相手 | 読み取ること |
|---|---|---|
| 月次試算表・部門損益 | 販売数量、原料費、加工費 | 利益変動が数量・相場・工程のどこから生じたか |
| 在庫台帳・棚卸結果 | 仕入伝票、乾燥ロット、受注 | 存在、品質、用途、販売可能性 |
| 売掛金・買掛金明細 | 請求書、入出金履歴 | 資金の回転、回収遅延、通常必要な運転資金 |
| 設備台帳・保守記録 | 稼働実績、見積書、リース契約 | 能力、残存負担、停止と更新のリスク |
| 取引・不動産・融資契約 | 契約相手、当事者、担保一覧 | 移転や変更に必要な手続 |
| 人員と職務の一覧 | 雇用条件、資格、担当工程 | 社長退任後に必要な体制 |
匿名資料でも地域や設備の組合せから特定されることがある
「特定の県で唯一の大型乾燥設備」「創業年と主要な樹種」「工場の航空写真」などを組み合わせると、会社名がなくても候補先に分かることがあります。ノンネーム資料では、地域、規模、製品の粒度を調整し、初期段階で不要な写真や固有名を避けます。社名を伏せることだけを秘密保持の対策にしないでください。
秘密保持契約を締結した後も、すべての情報を一度に渡す必要があるとは限りません。担当者、閲覧できる範囲、利用目的、再開示の条件を確認し、取引先名や従業員個人情報は検討段階に応じて扱います。競合企業との交渉では、販売価格や顧客別条件など、競争上重要な情報の開示方法を法務の専門家と検討することも必要です。
回答履歴そのものが、引継ぎの設計図になる
当センターの見解:資料室にはファイルを置くだけでなく、質問、回答日、回答者、根拠資料、未解決事項を残します。「社長しか分からない」という回答が集まる分野は、承継後に不安が残る場所です。質問履歴から担当の追加、手順化、代替取引先の確認へ進めば、調査対応を現場の引継ぎ準備としても使えます。
11.相談から決済まで、各段階で判断することを変える
候補先を広げる前に、打診の範囲を決める
相手候補を増やせば必ず良い条件になるとは限りません。地域で競合する相手、仕入先、既存顧客、同業大手、川下の施工会社、投資家では、情報開示の影響が違います。希望条件と営業上の関係を踏まえて、先に打診してよい先、後段で検討する先、当面外す先を整理します。候補先へ誰がどの情報を出すのかも合意します。
買い手の候補を見極める際は、資本金や会社の大きさだけでなく、今回の取得資金、取得主体、資金提供者、決裁権者、経営を引き受ける人を確認します。木材事業の運営経験がない場合には、現場の管理体制をどう補う計画かを聞きます。売却代金を用意できることと、承継した会社を安定して運営できることは、別に検討する事項です。
意向表明・基本合意の金額を確定価格と思わない
意向表明や基本合意では、価格の考え方、対象範囲、主要条件、調査期間、独占交渉の扱いなどを確認します。法的な拘束力の範囲は文書の内容によって異なります。価格が調査後の協議を前提とするなら、変更され得る条件を明記し、単に「詳細は後日」とする項目を減らします。双方が異なる在庫や負債の前提で同じ価格に合意しても、後で認識の違いが表面化します。
独占交渉を設定する場合は、期間だけでなく、その間に相手が行う調査、資金確認、契約案の提示の予定を確認します。進展がないまま期間だけが延びると、売主の選択肢と事業運営に影響します。期限までに何が揃わなければ再検討するか、交渉の節目を作ります。
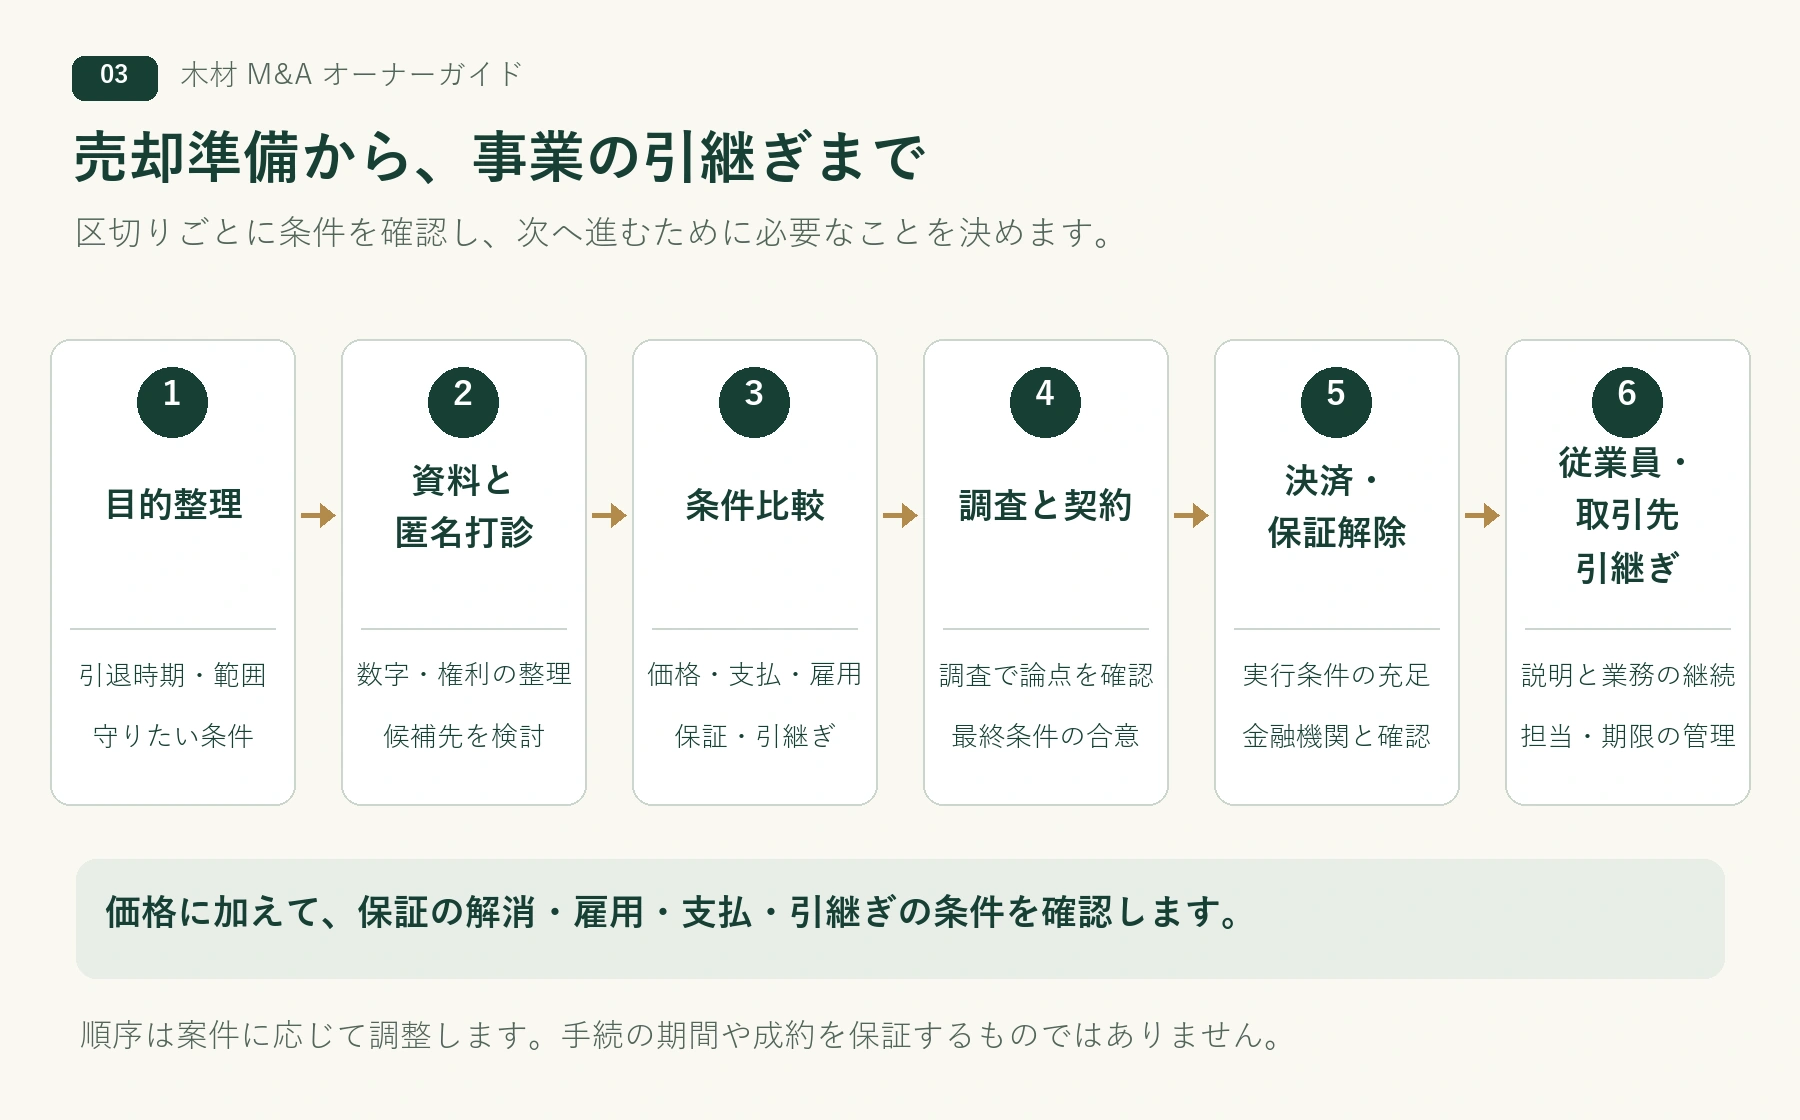
最終契約、決済、引継ぎを一つの予定表にする
最終契約を結んだ日と、株式や資産を移して代金を受け取る日は、同じとは限りません。契約後に金融機関の手続、契約相手の承諾、必要な許認可、人員の調整等を行う取引もあります。決済の条件を誰が満たすかを一覧にし、証拠となる文書が揃ったかを確認します。期限が間に合わないときの延期や解除の扱いも、契約で検討します。
決済前後には、銀行口座の権限、押印、受発注、電子証明書、給与計算、保険、緊急連絡先などを切り替えます。木材会社では、納材予定が途切れないように、当日の配車と荷受け担当まで確認したいところです。法律上の株主変更と、翌日の現場運営を一つの工程表に置くことが、顧客への影響を減らします。
当センターの見解:「何か月で売れるか」という予定は、資料の整備状況、買い手の判断、金融機関や関係先の対応で変わります。期間を断定するより、売主側で短縮できる作業と、外部の判断を待つ作業を分けます。本人確認、買い手の信用、手数料や契約条件の説明については、中小企業庁の中小M&Aガイドラインも確認してください。
12.提示価格・支払条件・経営者保証を一つの表で比べる
8,000万円の一括払いと、最大9,000万円の提案を比較する
ここでは第7章の仮定モデルと同じ会社の全株式を譲るものとして、条件だけを比較します。A案は決済時に8,000万円の全額を支払う提案。B案は決済時6,500万円と、承継後の業績条件に応じた追加対価0〜2,500万円で、最大総額9,000万円となる提案です。対象事業、現預金、借入、在庫等の範囲は同じで、通常運転資本は充足、別途の不動産代金、退職金、代金留保、追加の価格調整はないと仮定します。
B案の追加対価が1,500万円なら、名目総額はA案と同じ8,000万円です。ただし、入金が後になること、業績条件を満たせない可能性、相手の支払能力などは別の問題です。最大総額だけでB案が有利とは判断できません。逆に、売主が承継後の成長に参加し、追加対価の条件と支払の確実性を納得して受け入れるなら、検討する意味はあります。
| 比較項目 | A案 | B案 |
|---|---|---|
| 決済時の確定対価 | 8,000万円 | 6,500万円 |
| 条件付追加対価 | なし | 0〜2,500万円 |
| 名目総額 | 8,000万円 | 6,500〜9,000万円 |
| 比較に必要な確認 | 決済資金、支払と株式移転の手順 | 左記に加え、条件・算式・判定資料・期限・紛争時の処理 |
| 保証・雇用・引継ぎ | 価格だけでは分からないため、両案とも具体的な契約内容を別途確認 | |
追加対価は、売主が影響できない条件を点検する
木材事業の利益は、原料価格、為替、燃料費、在庫の評価、買い手による受注配分、設備投資によって動きます。追加対価を利益に連動させるなら、どの会社・部門のどの利益を使うか、買い手の共通費をどう配賦するか、会計方針を変えた場合をどう扱うかを明確にします。曖昧な「順調なら支払う」という表現では、後で計算できません。
買い手が別工場へ受注を移す、在庫評価方針を変更する、計画外の本社費を負担させるといった運営判断が、売主の追加対価へ影響する可能性もあります。事業運営を妨げずに、判定用の数値をどのように調整するか、必要な報告を受けられるか、意見が割れた際に誰が確認するかを決めます。金額を増やす交渉と、算定できる条件を作る交渉の両方が必要です。
経営者保証の解除は、買い手の約束と金融機関の手続を分ける
株式を売り、代表者を交代しただけで、個人の保証が当然に消えるわけではありません。契約で買い手に解除の対応を約束しても、保証を受けている金融機関等の判断と実際の手続が必要です。借入先、保証対象、保証人、担保、必要書類、解除や借換えの時点を確認します。中小企業庁の経営者保証に関する情報でも、解除の最終判断が金融機関に委ねられることが示されています。
当センターとしては、決済後の努力目標だけに委ねず、可能な限り、関係先の確認と実効性のある解除手順を決済条件へ結び付ける設計を重視します。すべての案件で同じ方法を使えるとは限らないため、解除できない場合の扱いを含めて法務・金融の専門家と検討します。社長本人だけでなく、家族等が保証や担保を提供していないかも確認してください。
補償、引継ぎ、競業制限は、退任後の生活にも関わる
表明保証や補償については、対象事項、責任の上限、請求期間、少額請求の扱い、把握済みの事実の開示を検討します。過去の品質クレームがある場合、一般条項だけで扱うのか、特定の問題として処理するのかで負担が変わります。価格が高くても、広範な責任を長期間負う条件なら、実質的な受取額と将来負担を別に把握する必要があります。
退任後に職人として仕事を続けたい、家族の別事業を支えたい、個人所有の林地を管理したいなどの希望がある場合は、競業制限の対象事業、地域、期間を確認します。引継ぎも「必要な限り協力」ではなく、日数、担当業務、報酬、交通費、病気等の際の代替対応を決めます。契約内容を理解できない部分は、署名前に具体的な例を挙げて専門家へ確認してください。
当センターの見解:最も高い数字を選ぶことより、受取額の幅と、売主に残る義務を説明できることが重要です。最終候補の提案は、同じ対象・基準日・資金条件で表に並べます。金額の差がどこから生じ、何を受け入れる代わりに増えるのかが分かると、家族や関係株主とも合意しやすくなります。
13.従業員・仕入先・得意先への承継を運営に落とし込む
「人材を引き継ぐ」を、技能と仕事の流れに分解する
木材会社で重要なのは、人数だけではありません。材の状態を見て加工条件を決める、納材順を調整する、工務店の仕様を読み取る、回収遅延に気づくといった判断が、複数の担当者に分かれています。人員表へ職種名を書くだけでなく、担当する判断、代替できる人、必要な教育、繁忙期の役割を整理します。
「番頭が残れば大丈夫」という説明にも注意が必要です。本人の意思や就業条件を確認せず、買い手へ残留を約束することはできません。知識が集中している場合は、本人の協力を得ながら記録と複数担当へ移します。特定の人だけに引継ぎ負担が集中すると、日常業務と承継準備の両方が止まるため、通常業務の代替も用意します。
説明時期は、必要な手続と情報管理の両方から決める
従業員への説明を一律に「契約後」「決済後」と決めることは適切ではありません。株式譲渡か事業譲渡か、就業条件の変更があるか、個別の承諾や協議が必要かにより準備が異なります。厚生労働省の事業譲渡等指針は、事業譲渡で労働契約を承継する際の労働者の真意による承諾や説明・協議を扱っています。出典:厚生労働省・企業組織の再編に伴う労使関係
2026年5月25日には、企業価値担保権の創設を踏まえた同指針の改正が適用されています。通常の任意の株式譲渡、事業譲渡、担保権実行に伴う譲渡を同じものとして扱わず、具体的な構造に合う手続を確認します。出典:事業譲渡等指針の一部改正
説明資料では、決まったことと検討中のことを分けます。雇用主、勤務地、仕事の内容、給与等の条件、指揮命令、問い合わせ先が分かるようにします。買い手がまだ決定していない施策を確約したり、不安を抑えるために一切変わらないと断言したりすると、後から信頼を失うおそれがあります。質問を受ける窓口と、未回答事項を返す時期も設けます。
取引先への連絡は、翌日の発注と納材ができる内容にする
仕入先には、発注名義、担当者、支払日、与信、荷受け方法、契約の扱いを伝えます。得意先には、納期、品質、窓口、請求先、返品やクレームの連絡先を伝えます。単に「グループ入りしました」と知らせても、現場が何をすればよいかは分かりません。売主と買い手の担当者が一緒に訪問する相手と、文書連絡を中心にする相手を分け、必要な同意を先行させます。
原木の供給や小口の納材には長年の口頭合意が含まれることがあります。これまでの関係を尊重しつつ、数量、品質、代金、支払、納期変更、トラブル時の扱いを確認します。交渉中に買い手が取引先へ直接接触する場合は、事前に目的、担当者、話す範囲を合意し、売主の知らないところで商流へ影響が出ないよう管理します。
引継ぎの完了を、売主の在籍期間だけで測らない
当センターの見解:承継が進んだかどうかは、「社長が半年残った」より、社長不在でも見積、仕入、品質判断、配車、回収、緊急対応ができるかで確認します。担当交代を一度試し、判断に困った場面を記録すると、追加で必要な引継ぎが分かります。退任日を決めることと、その日までに運営を移すことを、同じ計画に置いてください。
14.売却を決める前の90日で、判断できる資料を作る
最初の30日:会社と個人の権利・資金を整理する
この90日は、成約までの所要期間を示すものではなく、売主が準備を進めるための仮定の計画です。最初に、株主、土地、建物、設備、借入、保証の関係を書き出します。会社が使う資産の名義が違う場合は、根拠となる契約を探します。決算書と月次資料を集め、経営者個人の資金と会社の資金のやり取りも整理します。
同時に、売却の目的と優先順位を家族・関係株主の必要な範囲で確認します。社長だけが売却へ前向きでも、株主の意向が違えば進め方が変わります。社長本人の判断能力や体調に不安が生じてからでは、選べる手続や時間が限られる場合もあります。経営上の意思決定を続けられるうちに、将来の方針を話せる状態にします。
31〜60日:利益と現場をつなぐ資料を作る
在庫台帳から、代表的な樹種・製品・ロットを選び、現物、仕入れ、加工、出荷へたどります。主要設備については、正常に動いているかだけでなく、停止したらどの製品に影響するかを確認します。主要顧客については、売上順位に粗利、回収、配送頻度を添えます。多くのファイルを揃えるより、数字のつながりを説明できる資料を優先します。
この段階では、担当者へ売却の話をどこまで伝えるかを事前に検討します。一般的な業務改善や棚卸精度の向上として行える作業もありますが、必要な説明や承諾を避けるための口実にしてはいけません。資料作成を依頼する理由、扱う情報、共有先について、社内で矛盾のない説明を用意します。
61〜90日:選択肢と提案の前提を比較する
整理した正常収益、設備更新、在庫、借入をもとに、売却した場合、承継を続けた場合、一部を譲った場合を比較します。必要に応じて匿名の初期相談を行い、候補先が何を評価し、何を懸念するかを確認します。初期の反応を査定の確定と受け止めず、自社で追加すべき準備を見つける材料として使います。
例えば、買い手が調達の継続性を心配するなら仕入関係の整理を、設備更新を心配するなら保守履歴と見積を、社長依存を心配するなら代替担当を準備します。やみくもに売上を増やすより、相手が事業を引き継げないと判断する原因を減らす方が、交渉を具体化できる場合があります。
改善項目を増やしすぎず、重要な三つから進める
当センターの見解:準備の成果を「資料が何冊できたか」で測らず、意思決定に必要な不確実性がいくつ減ったかで確認します。最初の優先課題は、保証の整理、在庫の信頼性、社長の代替体制など、事業を止める原因や価格へ大きく影響するものから三つに絞る方法が考えられます。改善に長期間かかる項目は、完了を待つか、対応費用と計画を開示して進むかを選びます。
15.木材会社の売却・事業承継でオーナーからよくある質問
木材会社は、利益の何倍で売れるのでしょうか。
「利益」が営業利益、EBITDA、税引後利益のどれを指すかで、倍率は変わります。さらに、木材卸と製材、プレカット、森林資産では資産・投資・商流が異なります。本記事の2〜5倍は感応度を見る仮定であり、木材業界の成約相場ではありません。まず評価対象と正常収益をそろえ、事業価値から借入等を調整して株式価値を考えます。
赤字や後継者不在でも相談できますか。
赤字だけで成約可能性を断定することはできません。赤字の理由、資金繰り、在庫と設備、商流や人材が承継後にどう活用できるかを確認します。将来も資金流出が続くなら、その負担を誰がどう補うかが論点です。後継者不在も売却を検討する理由になり得ますが、買い手の存在や希望条件での成立を保証するものではありません。
設備が古いので、更新してから売った方がよいですか。
安全や操業維持に必要な対応は先送りせず、通常の事業判断として行います。一方、売却価格を上げる目的の大型投資は、買い手の計画と合わない可能性があります。更新費用、停止期間、収益改善の見込み、買い手が別の設備を持つ可能性を比較します。投資額がそのまま株式価格へ加算されるとは考えないでください。
長く保管している銘木は、簿価より高く評価できますか。
樹種、寸法、品質、合法性や由来の情報、販売実績、販売に要する期間によって判断します。長期保管していることだけを価値の証明にはできません。現物と販売可能な用途、想定顧客、必要加工、保管費用を結び付けます。帳簿より高い価値を主張する場合にも、客観的な根拠と評価対象の範囲を示す必要があります。
土地や山林を売らず、会社だけ譲ることはできますか。
取引の構造と関係者の合意によります。会社が保有する資産を譲渡前に外へ移すなら、手続、税務、会社の財務、金融機関の条件への影響を確認します。個人所有の土地を残すなら、買い手が継続して使える賃貸条件を整理します。山林についても、所有権、立木、伐採権や施業契約などを区別します。
取引先へ知られずに検討を始められますか。
初期段階では、社名を伏せた概況整理や相談が考えられます。ただし、地域・設備・製品の組合せから特定される可能性は残ります。開示する相手と内容を管理し、必要な契約や手続へ進む段階では、取引先への説明・承諾の要否を確認します。最後まで誰にも知らせず成立できると一律に約束することはできません。
従業員の雇用や社名は残せますか。
売主の希望として交渉できます。雇用条件、勤務地、期間、屋号や商標の使用範囲、変更時の協議などを具体化します。従業員本人の意思と必要な労働関係の手続も尊重します。買い手の統合方針により条件が異なるため、曖昧な口約束だけで決めず、実行方法を確認してください。
売却代金で借入を返せば、個人保証もなくなりますか。
どの借入を誰の資金で返す取引なのか、保証対象に他の債務が含まれないかを確認する必要があります。会社の借入をすでに株式価値から控除した上で、さらに売主の受取額から同じ借入を差し引くと、二重計算になることがあります。価格計算と、返済・借換え・保証解除の実際の資金移動を一緒に整理します。
買い手が高い価格を提示したら、すぐ基本合意してよいですか。
提示額の定義、支払条件、対象範囲、調査による変更条件、保証、独占交渉の拘束を確認してから判断します。相手の資金と運営体制も必要な確認です。価格に含まれる現預金や不動産、条件付対価を揃えなければ、他の提案と比較できません。
相談すると、売却しなければならなくなりますか。
相談と、売却を確約する契約は分けて考えます。支援を依頼する契約を結ぶ際には、業務範囲、料金、解約、専任、直接交渉、契約終了後の報酬条件などを確認します。検討を続けるか、延期するか、別の承継方法を選ぶかを判断できるよう、各段階で発生する義務を理解することが大切です。
小規模な木材店でも、買い手に示せる強みはありますか。
規模だけでは分からない地域の顧客、納期対応、規格の知識、調達先、品質管理などが考えられます。ただし、その強みが社長個人に集中しているなら、承継方法も示す必要があります。顧客数を並べるより、売上・粗利・回収・担当者をつなぐ資料を用意すると、相手が引き継げる事業かを検討しやすくなります。
公表事例と自社を比較するには、何をそろえるべきですか。
取得対象、取得比率、発表と実行の時点、対象会社の財務、現預金・借入、取得前の会社分割などを確認します。価格が分かっても、その価格が元の会社全体を表していない場合があります。本記事の事例は、単純な相場表ではなく、買い手が補いたい機能と売主が用意すべき証拠を考える材料として使ってください。
16.売却を進めるか判断するための最初の一歩
自社の価値を知るには、まず「何を譲るか」「何が引き継げるか」「どの条件で受け取るか」をそろえます。木材の仕入れから回収までをたどり、利益が生まれる理由、社長に依存する判断、在庫と設備に必要な資金を説明してください。業界の統計や公開事例は、その説明を補う材料になります。
売却前の準備をすべて終えるまで、相談を待つ必要はありません。現状の資料で確認できる部分と、まだ分からない部分を分ければ、次に何を整えるべきかを決められます。相談時には、希望時期、譲渡対象、事業の概況、従業員への配慮、借入・保証、個人所有資産の関係を伝えると、初期の検討が進めやすくなります。
当センターの見解:木材事業の承継で守りたいものは、材そのものだけではありません。必要な品質を必要な時に届け、対価を回収し、次の調達と雇用へつなげる仕事の連続性です。その連続性を資料と条件に変えることが、売主と買い手が同じ会社を同じ前提で評価するための基礎になります。
検討を始める際の相談先
木材会社の譲渡・事業承継を相談する。相談前に、当センターの支援方針、中小M&Aガイドラインに関する方針、利益相反管理方針もご確認いただけます。
本記事は一般的な判断材料を提供するものです。個別の価格、税務、法務、労務、許認可、認証、金融機関の対応は、具体的な対象と取引条件に基づいて確認してください。執筆:木材M&A総合センター編集部。
参考文献・公開資料
情報確認日:2026年9月14日。統計の対象期間・集計範囲は本文に記載しています。事例の発表時点と実行確認時点を区別し、非開示情報を推測で補っていません。
- 中小企業庁・中小M&Aガイドライン
- 中小企業庁の経営者保証に関する情報
- 厚生労働省・企業組織の再編に伴う労使関係
- 事業譲渡等指針の一部改正
- 林野庁「令和6年(2024年)木材需給表」
- 国土交通省「建築着工統計調査報告・令和7年計」
- 国土交通省「建築着工統計調査報告・令和8年7月分」
- 林野庁「令和7年度森林・林業白書・木材産業の動向」
- 農林水産省「製材統計・令和8年7月分」
- 農林水産省「木材価格統計調査の概要」
- 林野庁「令和7年度森林・林業白書・プレカット製造業」
- 国土交通省「2025年4月施行の改正概要」
- 林野庁「令和7年度森林・林業白書・木材輸出の取組」
- 林野庁・クリーンウッド法の制度
- 林野庁「クリーンウッドシステム」
- 事例A:当事者による新会社の株式取得発表(2022年5月27日)
- 事例A・B:取得価額を開示した第77期有価証券報告書
- 事例B:当事者による地域建材販売会社の株式取得発表(2022年6月15日)
- 事例C:当事者による木造住宅会社の株式取得発表(2021年6月10日)
- 事例C:当事者による取得完了発表(2021年8月12日)
- 事例D:当事者による木造構造物会社の株式取得発表(2021年7月1日)
- 事例E:当事者による完全子会社化発表(2021年4月1日)
- 事例F:当事者による木材チップ製造会社の株式取得契約発表(2022年5月27日)
- 事例F:子会社化時期・議決権所有割合を確認した2024年3月期有価証券報告書
- 登録支援機関を通じた中小M&Aの集計結果
- 企業会計基準委員会・棚卸資産の評価に関する会計基準
- 林野庁・森林の土地の所有者届出制度
- 伐採・造林の届出等
- 林地開発許可制度
- 農林水産省・JAS制度
- 環境省・騒音規制法の概要
- 林野庁・補助金等交付等要綱